Sommaire
- Qu’est-ce que le statut du bailleur privé ?
- Comment fonctionne l’amortissement fiscal du bailleur privé ?
- Quelles sont les conditions d’éligibilité au dispositif ?
- Quelles sont les limites et plafonds à connaître ?
- Le statut du bailleur privé est-il cumulable avec d’autres dispositifs ?
- Quelles sont les obligations administratives du bailleur privé ?
- Pourquoi adopter ce statut pour son investissement locatif ?
| Aspect | Détail |
|---|---|
| Type de location visé | Location nue à usage d’habitation principale |
| Mécanisme fiscal | Amortissement du bien déduit des revenus fonciers |
| Biens concernés | Logements neufs et anciens rénovés |
| Zonage | Applicable sans zonage strict, contrairement au Pinel |
| Régime fiscal de référence | Régime réel des revenus fonciers |
| Public visé | Bailleur particulier, hors statut professionnel |
Qu’est-ce que le statut du bailleur privé ?
Le statut du bailleur privé désigne un régime fiscal destiné aux propriétaires qui louent un logement vide, en dehors de tout cadre professionnel. Concrètement, il ouvre droit à un amortissement fiscal du bien immobilier. Ce mécanisme était jusque-là réservé surtout à la location meublée sous statut LMNP.
Ce statut est né des débats parlementaires pour redonner de l’attractivité à la location nue, souvent délaissée au profit du meublé plus avantageux fiscalement. En effet, il s’inscrit dans une réforme de la fiscalité immobilière qui vise à encourager les propriétaires à garder leurs biens en location longue durée.
Contrairement à un simple abattement forfaitaire, ce dispositif permet de déduire chaque année une fraction de la valeur du bien de ses revenus fonciers imposables. Ainsi, pour un bailleur particulier, l’intérêt est direct : moins de fiscalité à payer, tant que le logement reste loué dans les conditions prévues.
Franchement, ce mécanisme change la donne pour ceux qui hésitaient entre location nue et meublée. Si vous envisagez un investissement locatif rentable, ce statut mérite d’être étudié avant de choisir votre régime fiscal.
Comment fonctionne l’amortissement fiscal du bailleur privé ?
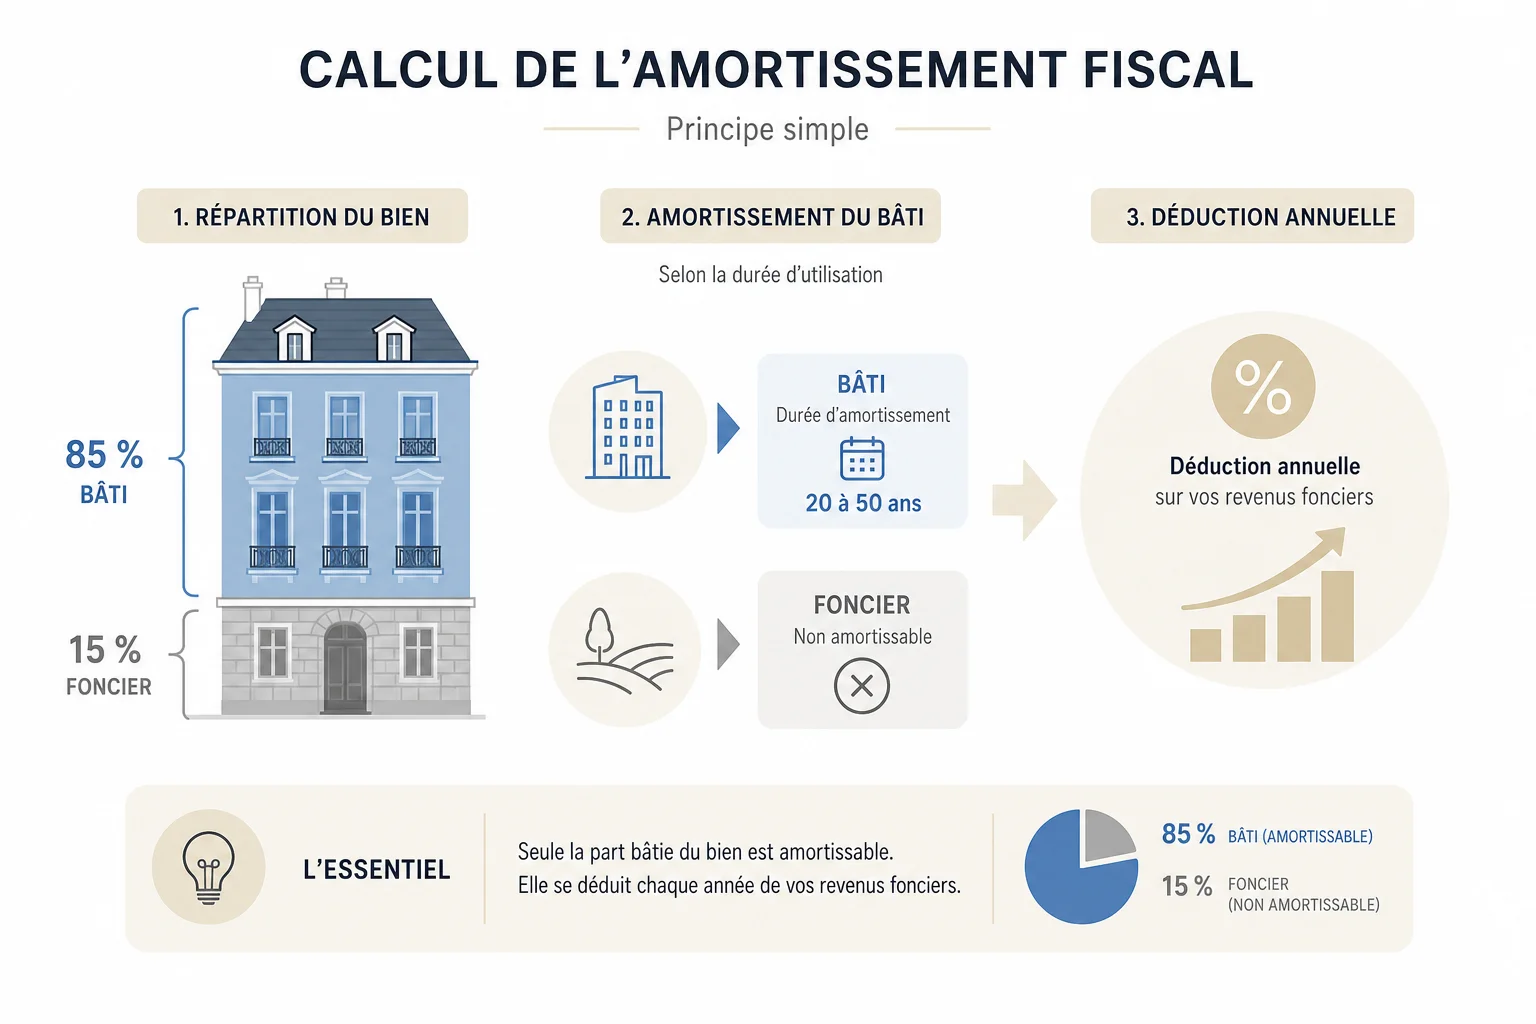
Le principe repose sur une idée simple : un bien immobilier perd de la valeur avec le temps. Donc, cette perte de valeur peut être amortie comptablement, comme pour un bien professionnel. Ce mécanisme d’amortissement fiscal réduit le revenu foncier imposable chaque année.
Calcul de la base amortissable (répartition bâti/foncier)
La base amortissable ne porte pas sur la totalité du prix d’acquisition. Le terrain, lui, ne se déprécie pas et reste donc exclu du calcul.
En pratique, on distingue généralement la valeur du bâti (autour de 80 à 90 % du prix selon les biens) de celle du foncier. Seule la part du bâti entre dans la base amortissable. Cette évaluation doit être précise, souvent réalisée par un professionnel ou via l’acte notarié.
Des taux variables selon le type de location
Les taux d’amortissement appliqués diffèrent selon la nature du bien et la durée d’engagement locatif. Un logement neuf n’est pas amorti de la même façon qu’un bien ancien rénové.
Ce mécanisme rappelle celui utilisé pour le régime LMNP, où l’amortissement s’étale sur plusieurs décennies. Pour approfondir la logique du régime fiscal locatif en meublé, consultez notre guide complet sur la fiscalité LMNP. Ce guide aide à comparer les deux approches.
Le vrai avantage du statut du bailleur privé, c’est de rapprocher la fiscalité de la location nue de celle du meublé. Et cela, sans exiger de mobilier ni de gestion professionnelle.
Quelles sont les conditions d’éligibilité au dispositif ?
Pour bénéficier du statut du bailleur privé, le logement doit être loué nu, à titre de résidence principale du locataire. Il faut aussi respecter un engagement de durée minimale. Par ailleurs, le propriétaire doit opter pour le régime réel d’imposition.
Un dispositif applicable sans zonage strict
Contrairement au dispositif Pinel qui imposait des zones tendues précises, ce nouveau cadre se veut plus souple sur le zonage locatif. Cela permet d’investir dans des villes moyennes, pas uniquement dans les grandes métropoles.
Cette souplesse répond à une critique récurrente des anciens dispositifs, souvent jugés trop concentrés sur quelques zones. Un investisseur intéressé par des villes secondaires peut consulter notre article sur l’immobilier abordable à moins d’une heure de Paris. Cet article aide à cibler des secteurs pertinents.
Biens neufs et anciens réhabilités concernés
Le dispositif couvre à la fois les logements neufs et les biens anciens ayant fait l’objet de travaux de rénovation importants. Cette ouverture rapproche le statut du bailleur privé de la logique déjà connue avec la loi Denormandie sur la rénovation ancienne.
Le respect d’un plafond de loyer reste souvent une condition centrale. Des plafonds de ressources s’appliquent aussi au locataire, selon les versions du dispositif envisagées (conditions susceptibles d’évoluer, vérifiez sur le site officiel).
Quelles sont les limites et plafonds à connaître ?
Aucun dispositif fiscal n’est illimité, et le statut du bailleur privé ne fait pas exception. Plusieurs plafonds encadrent son application.
Plafonds d’amortissement et de déduction fiscale
La déduction annuelle liée à l’amortissement ne peut pas dépasser un certain pourcentage du prix d’acquisition du bien. Ce pourcentage est réparti sur la durée de l’engagement locatif. Si l’amortissement dépasse les loyers perçus, un mécanisme proche du déficit foncier classique peut s’appliquer, sous conditions.
Ce plafonnement vise à éviter les effets d’aubaine et à garantir que l’avantage fiscal reste proportionné à l’effort d’investissement réel du bailleur particulier.
Points de vigilance pour les investisseurs
- Vérifier que le bien respecte bien le plafond de loyer applicable dans sa zone
- Anticiper la revente, car l’amortissement déduit peut être réintégré dans le calcul de la plus-value
- Ne pas confondre ce statut avec le régime micro-foncier, incompatible avec l’amortissement
- Se faire accompagner pour la répartition bâti/foncier, souvent source d’erreurs
Pour les propriétaires qui hésitent encore entre régime réel et forfaitaire, notre guide sur le régime micro-foncier permet de comparer les deux logiques avant de trancher.
Le statut du bailleur privé est-il cumulable avec d’autres dispositifs ?
C’est une question que beaucoup d’investisseurs se posent. Peut-on cumuler ce nouveau statut avec un dispositif déjà existant, comme le déficit foncier classique ?
En principe, le statut du bailleur privé repose sur une logique différente du déficit foncier traditionnel, qui permet de déduire des travaux et charges. Les deux mécanismes ne s’appliquent pas toujours de la même manière selon les cas. De plus, un cumul strict reste encadré par des règles précises (conditions susceptibles d’évoluer, vérifiez sur le site officiel des impôts).
En revanche, ce statut est clairement pensé comme une alternative aux anciens dispositifs de défiscalisation type Pinel, désormais éteints pour les nouveaux investissements. Il ne se cumule pas non plus avec le statut LMNP. En effet, les deux visent des types de location différents : meublée d’un côté, location nue de l’autre.
Pour les investisseurs qui hésitent entre plusieurs stratégies patrimoniales, notre article sur le meilleur placement immobilier propose une vision élargie des options disponibles cette année.
Quelles sont les obligations administratives du bailleur privé ?
Opter pour ce statut implique un formalisme précis. Il ne suffit pas de cocher une case sur sa déclaration d’impôt.
Le propriétaire doit tenir une comptabilité rigoureuse de son bien, incluant le suivi de l’amortissement pratiqué chaque année. Cette déclaration se fait dans le cadre du régime réel des revenus fonciers, via le formulaire dédié aux revenus fonciers.
Il faut également conserver l’ensemble des justificatifs liés à l’acquisition, aux travaux et à la répartition bâti/foncier, en cas de contrôle fiscal ultérieur. Le respect du plafond de loyer doit aussi être documenté, notamment par le bail signé avec le locataire.
Pour rédiger un contrat de location conforme aux nouvelles règles, notre guide sur le bail 2026 détaille les clauses obligatoires à intégrer. Ce point est souvent négligé, alors qu’il conditionne la validité même de l’avantage fiscal.
Un dossier mal tenu peut faire perdre tout le bénéfice fiscal du statut du bailleur privé, même si l’investissement respecte par ailleurs toutes les conditions.
Pourquoi adopter ce statut pour son investissement locatif ?
Ce que j’observe souvent chez les investisseurs, c’est une hésitation entre rentabilité brute et optimisation fiscale. Le statut du bailleur privé tente justement de réconcilier les deux.
- Il réduit la pression fiscale sur les revenus locatifs sans passer par un statut professionnel complexe
- Il valorise la location nue, souvent plus stable qu’un meublé tourné vers le turnover locatif
- Il s’applique sans zonage aussi restrictif que les anciens dispositifs de défiscalisation
- Il permet d’envisager la constitution d’un patrimoine sur le long terme, avec une fiscalité allégée
Ce statut s’adresse particulièrement à ceux qui construisent une stratégie de rentier immobilier sur plusieurs décennies, plutôt qu’à des opérations spéculatives de court terme. En outre, il complète utilement une réflexion plus large sur l’investissement immobilier en 2026.
Honnêtement, ce dispositif ne conviendra pas à tout le monde. Mais pour un bailleur particulier patient, ce statut représente une option sérieuse. Il permet d’optimiser son investissement locatif sans complexité excessive, à étudier avec son conseiller fiscal.
Chiffres clés
- La part du bâti représente généralement entre 80 et 90 % du prix d’un bien, base de calcul de l’amortissement
- Le régime réel des revenus fonciers reste la seule voie d’accès à ce statut, à l’exclusion du micro-foncier
- La location nue demeure majoritaire dans le parc locatif privé français, loin devant le meublé
- Les anciens dispositifs Pinel n’accueillent plus de nouveaux investissements depuis leur extinction progressive
FAQ
Le statut du bailleur privé remplace-t-il le dispositif Pinel ?
Il s’en inspire dans sa philosophie mais fonctionne différemment. En effet, il repose sur un amortissement fiscal plutôt que sur une réduction d’impôt directe. Le Pinel n’accueille plus de nouveaux dossiers, ce qui explique l’intérêt pour cette alternative.
Peut-on cumuler statut du bailleur privé et micro-foncier ?
Non, l’amortissement fiscal exige le régime réel d’imposition. Le régime micro-foncier applique un abattement forfaitaire incompatible avec ce mécanisme de déduction.
Quels biens sont éligibles au statut du bailleur privé ?
Les logements neufs et les biens anciens ayant fait l’objet d’une rénovation importante peuvent entrer dans le dispositif. Il faut toutefois louer en location nue, à titre de résidence principale.
Faut-il respecter un plafond de loyer strict ?
Oui, un plafond de loyer encadre généralement l’éligibilité. Des conditions de ressources du locataire s’appliquent aussi, selon les versions du texte (conditions susceptibles d’évoluer, vérifiez sur le site officiel).
L’amortissement déduit est-il repris à la revente du bien ?
Dans la plupart des mécanismes similaires, l’amortissement pratiqué peut être réintégré dans le calcul de la plus-value imposable lors de la cession. Il convient d’anticiper cet aspect avant de revendre.
Pour vérifier les conditions exactes et les évolutions réglementaires de ce dispositif, vous pouvez consulter les informations officielles sur service-public.fr ainsi que les publications fiscales de economie.gouv.fr.
Écrit par Alexandre. Dernière mise à jour : 16 septembre 2026.