L’essentiel à retenir : un investissement locatif rentable repose avant tout sur trois calculs simples : le rendement brut, le rendement net et le rendement net-net après impôts. Le choix du bail (nu, meublé ou saisonnier), la ville ciblée et le recours à l’effet de levier du crédit font ensuite toute la différence sur le cash-flow immobilier final. Ce guide vous donne les méthodes de calcul, les erreurs à éviter et les villes qui tirent leur épingle du jeu en 2026.
Sommaire
- Qu’est-ce qu’un investissement locatif rentable ?
- Comment calculer la rentabilité de son investissement locatif ?
- Location nue, meublée ou saisonnière : quel type de bail choisir ?
- Quelles villes offrent les meilleurs rendements en 2026 ?
- L’impact de la fiscalité sur la rentabilité nette
- L’effet de levier du crédit immobilier
- Les erreurs à éviter pour sécuriser la rentabilité de son bien
| Type d’investissement | Rendement brut indicatif |
|---|---|
| Studio en centre-ville dynamique | Souvent entre 3 et 5% |
| T2/T3 en périphérie de grande ville | Souvent entre 5 et 7% |
| Bien ancien à rénover | Variable, souvent 6 à 9% après travaux |
| Location meublée (LMNP) | Souvent 1 à 2 points au-dessus du nu |
| Location saisonnière touristique | Peut dépasser 8%, vacance locative variable |
| Parking ou box | Souvent 6 à 10%, ticket d’entrée faible |
Qu’est-ce qu’un investissement locatif rentable ?
Un investissement locatif rentable génère un revenu locatif suffisant pour couvrir les charges, le crédit et la fiscalité, tout en dégageant un solde positif. Ce solde, c’est le cash-flow immobilier, l’argent qui reste réellement dans votre poche chaque mois.
Franchement, la rentabilité ne se résume jamais à un seul chiffre affiché sur une annonce. Elle dépend du prix au m² payé à l’achat, du niveau de loyer accepté sur le marché locatif local, et de la durée pendant laquelle le bien reste occupé.
Un bien peut afficher un rendement affiché élevé sur le papier et pourtant décevoir une fois les charges de copropriété, la taxe foncière et les périodes de vacance locative déduites. C’est pour cela qu’il faut toujours raisonner en trois niveaux de rendement, du plus optimiste au plus réaliste.
Comment calculer la rentabilité de son investissement locatif ?
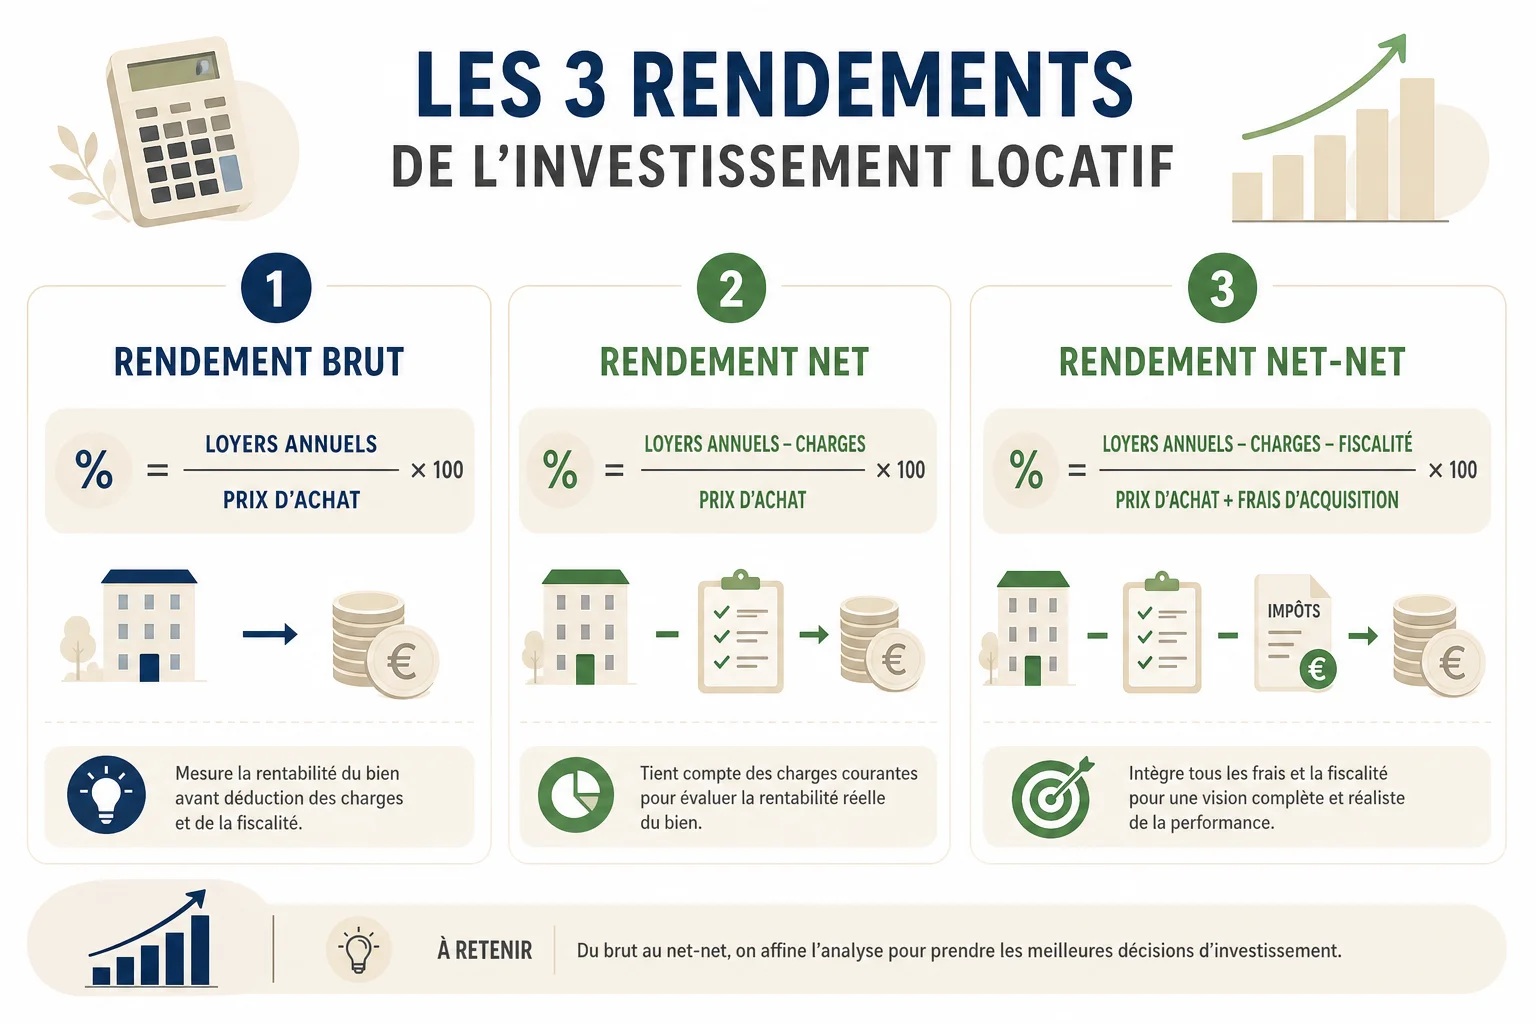
Calculer la rentabilité d’un investissement locatif rentable demande trois étapes successives. Chacune affine un peu plus le résultat obtenu à l’étape précédente.
Le rendement brut
Le rendement brut se calcule ainsi : (loyer annuel / prix d’achat) x 100. Un appartement acheté 150 000 € loué 750 € par mois affiche un rendement brut de 6%.
Ce chiffre sert surtout à comparer rapidement plusieurs annonces entre elles. Il ignore totalement les charges, la fiscalité et la gestion locative, donc il reste très théorique.
Le rendement net
Le rendement net déduit les charges non récupérables, la taxe foncière, l’assurance propriétaire non occupant et les frais de gestion locative éventuels. On obtient un chiffre plus proche de la réalité économique du bien.
Sur notre exemple précédent, avec environ 1 200 € de charges annuelles, le rendement net tombe souvent autour de 4,5 à 5%. L’écart avec le rendement brut surprend toujours les investisseurs débutants.
Le rendement net-net
Le rendement net-net intègre en plus l’impact de la fiscalité immobilière sur les revenus fonciers ou les bénéfices industriels et commerciaux. C’est le seul chiffre qui reflète vraiment ce que vous gagnez une fois l’impôt payé.
« Un investissement locatif rentable sur le papier peut devenir déficitaire une fois la fiscalité intégrée si le régime choisi n’est pas adapté. » C’est pour cette raison que le choix entre micro-foncier, régime réel ou location meublée LMNP pèse autant que le prix d’achat lui-même.
Location nue, meublée ou saisonnière : quel type de bail choisir ?
Le type de bail change radicalement le niveau de rentabilité d’un investissement locatif rentable. La location nue offre une gestion simple et une clientèle familiale stable, mais des loyers souvent plus bas.
La location meublée LMNP permet d’amortir le bien comptablement et de réduire fortement l’imposition sur les loyers perçus. Elle demande en revanche un mobilier complet et un turnover locatif plus fréquent.
La location saisonnière peut booster le chiffre d’affaires dans une zone touristique, mais elle expose à une vacance locative saisonnière et à une gestion quasi quotidienne. Pour déléguer cette charge, beaucoup de propriétaires passent par une conciergerie spécialisée Airbnb.
- Bail nu : stabilité, fiscalité au régime foncier classique, faible rotation des locataires
- Bail meublé : loyers plus élevés, amortissement fiscal via le régime LMNP, gestion un peu plus lourde
- Bail mobilité : idéal pour étudiants ou professionnels en mission courte, durée encadrée
- Location saisonnière : rendement potentiellement élevé, mais forte dépendance à la saisonnalité
Quelles villes offrent les meilleurs rendements en 2026 ?
Les grandes métropoles comme Paris ou Lyon affichent un prix au m² élevé qui écrase mécaniquement le rendement locatif, souvent sous la barre des 4%. À l’inverse, certaines villes moyennes du centre et de l’est de la France combinent prix d’achat contenu et marché locatif tendu, porté par une demande étudiante ou industrielle.
Ce que j’observe souvent, c’est que les investisseurs négligent les villes de 50 000 à 150 000 habitants au profit des métropoles connues. Or ce sont justement ces villes qui offrent le meilleur ratio entre prix au m² abordable et loyers soutenus.
Pour affiner ce choix, il vaut mieux comparer plusieurs marchés avant de se décider. La page comparatif des villes selon le budget donne un premier aperçu concret des écarts de prix. Le panorama de l’investissement immobilier en 2026 complète cette analyse par ville.
L’impact de la fiscalité sur la rentabilité nette
La fiscalité immobilière peut réduire de moitié, voire plus, le rendement affiché d’un investissement locatif rentable. Le régime micro-foncier applique un abattement forfaitaire simple, mais devient vite désavantageux dès que les charges réelles dépassent ce seuil.
Le régime réel permet de déduire l’intégralité des charges, des intérêts d’emprunt et parfois des travaux, ce qui limite fortement l’imposition. Pour comparer ces options en détail, consultez le guide sur le régime micro-foncier.
Certains dispositifs de défiscalisation immobilière comme le déficit foncier ou des zonages spécifiques permettent aussi d’alléger la note fiscale sur plusieurs années. En LMNP, le choix entre micro-BIC et réel change tout : la page dédiée au simulateur LMNP réel ou micro-BIC aide à trancher selon votre situation.
L’effet de levier du crédit immobilier
L’effet de levier du crédit reste l’un des principaux atouts de l’investissement locatif face aux placements financiers classiques. Il permet d’acheter un bien avec un apport limité et de rembourser le prêt grâce aux loyers perçus, pas uniquement avec votre épargne.
Un taux d’emprunt bas augmente mécaniquement l’effet de levier, puisque le coût du crédit pèse moins sur le cash-flow immobilier mensuel. Suivez l’évolution des taux immobiliers en 2026 pour ajuster le bon moment d’emprunter.
Le montant de l’apport influence aussi la rentabilité globale : un apport trop élevé dilue l’effet de levier, un apport trop faible fragilise le dossier bancaire. La page sur l’apport personnel minimum détaille les seuils généralement attendus par les banques (conditions susceptibles d’évoluer, vérifiez auprès de votre établissement).
Un investissement locatif rentable financé à crédit peut générer un rendement sur fonds propres bien supérieur à un achat comptant, à condition que le loyer couvre confortablement la mensualité.
Les erreurs à éviter pour sécuriser la rentabilité de son bien
La première erreur consiste à acheter sans avoir vérifié le loyer réellement pratiqué dans le quartier, pas seulement celui affiché sur une annonce optimiste. Un investissement locatif rentable se construit sur des chiffres vérifiés, pas sur des promesses commerciales.
Beaucoup négligent aussi l’état réel d’un achat immobilier ancien, ce qui entraîne des travaux imprévus qui rongent la rentabilité pendant des années. Faire réaliser des diagnostics complets avant l’achat évite ce genre de mauvaise surprise.
- Sous-estimer le budget travaux d’un bien ancien avant achat
- Négliger la vacance locative dans le calcul prévisionnel de rentabilité
- Choisir un mauvais régime fiscal par méconnaissance des options disponibles
- Sous-évaluer les frais de gestion locative et les impayés potentiels
- Emprunter à un taux non compétitif sans comparer plusieurs banques
Pour les biens en copropriété, vérifiez aussi l’état des charges collectives avant de signer. Un guide sur la quote-part en copropriété permet d’anticiper ce poste souvent sous-estimé.
Chiffres clés
- Le rendement brut moyen d’un investissement locatif se situe généralement entre 3% et 7% selon la zone géographique
- La location meublée LMNP génère habituellement un rendement supérieur de 1 à 2 points par rapport à la location nue
- Les villes moyennes affichent souvent un écart de rendement net favorable par rapport aux grandes métropoles saturées
- Le recours au crédit reste le principal levier utilisé par les investisseurs locatifs en France
FAQ
Quel est le rendement minimum pour un investissement locatif rentable ?
Il n’existe pas de seuil universel, mais un rendement net inférieur à 3% laisse peu de marge face aux imprévus. Visez plutôt un rendement net-net qui couvre confortablement le crédit et les charges après impôt.
Vaut-il mieux investir dans le neuf ou dans l’ancien ?
L’achat immobilier ancien offre généralement un prix au m² plus bas et un meilleur potentiel de rendement, mais implique souvent des travaux. Le neuf coûte plus cher à l’achat, avec moins de surprises techniques les premières années.
La colocation améliore-t-elle la rentabilité locative ?
Oui, la colocation permet souvent d’augmenter le loyer global perçu par rapport à une location classique du même bien. Le guide sur l’investissement en colocation détaille la méthode pour structurer ce type de projet.
Faut-il déléguer la gestion locative de son bien ?
Déléguer la gestion locative a un coût, généralement autour de 6 à 8% des loyers encaissés, mais fait gagner un temps considérable. Pour un investisseur qui possède plusieurs biens ou vit loin du bien loué, cette délégation devient souvent indispensable.
Quel apport prévoir pour un investissement locatif rentable ?
Les banques demandent en général un apport couvrant les frais de notaire et de garantie, soit environ 10% du prix d’achat (montant à vérifier auprès de votre banque). Un dossier solide avec un bon taux d’endettement facilite l’obtention d’un meilleur taux, comme l’explique service-public.fr sur les démarches liées au crédit immobilier.
Écrit par Alexandre , Pédagogique & conseil. Dernière mise à jour : 04 septembre 2026.