Devenir rentier immobilier : le guide complet pour vivre de ses loyers
L’essentiel à retenir : devenir rentier immobilier consiste à générer des revenus locatifs suffisants pour couvrir son train de vie, généralement en combinant plusieurs biens acquis grâce à l’effet de levier bancaire. Le montant à réunir dépend de votre objectif de rente mensuelle et du rendement locatif réel de vos investissements, souvent entre 3 et 8 % selon la stratégie choisie. Ce guide détaille le budget nécessaire, les statuts fiscaux disponibles (LMNP, SCI) et les erreurs qui retardent le plus souvent l’indépendance financière.
Devenir rentier immobilier, c’est vivre grâce aux loyers encaissés sur son patrimoine immobilier, sans dépendre d’un salaire. Concrètement, il s’agit de posséder assez de biens locatifs pour que les loyers nets couvrent, voire dépassent, vos dépenses courantes. Ce n’est pas réservé aux plus fortunés : avec un montage financier solide et du temps, un salarié moyen peut aussi construire cette rente pièce par pièce.
Sommaire
- Qu’est-ce qu’un rentier immobilier ?
- Est-il vraiment possible de devenir rentier immobilier ?
- Combien de biens et quel budget pour devenir rentier immobilier ?
- Les étapes clés pour construire sa rente immobilière
- Quel statut juridique et fiscal choisir ?
- Diversifier ses placements pour sécuriser sa rente
- Quels risques et erreurs éviter pour devenir rentier immobilier ?
| Stratégie locative | Rendement brut usuel / effort de gestion |
|---|---|
| Locatif nu classique | 3 à 5 %, gestion modérée |
| LMNP meublé | 4 à 6 %, gestion modérée à élevée |
| Colocation | 6 à 9 %, gestion élevée |
| Location courte durée | 7 à 10 %, gestion très élevée |
| SCPI | 4 à 5 %, gestion déléguée |
Qu’est-ce qu’un rentier immobilier ?
Un rentier immobilier est une personne dont les revenus locatifs nets couvrent son mode de vie sans qu’elle ait besoin de travailler. La rente provient des loyers encaissés sur un ou plusieurs biens, une fois déduits le crédit, les charges et la fiscalité.
Ce n’est pas un statut juridique, mais une situation patrimoniale. On devient rentier immobilier quand le cash-flow positif généré par son parc locatif dépasse ses besoins mensuels réels.
Certains visent une rente complémentaire de quelques centaines d’euros, d’autres cherchent l’indépendance financière totale. Les deux objectifs suivent la même logique : accumuler du patrimoine immobilier productif année après année.
Est-il vraiment possible de devenir rentier immobilier ?
Oui, mais pas du jour au lendemain. La rente se construit sur dix, quinze, parfois vingt ans, au rythme des remboursements de crédit immobilier et des réinvestissements successifs.
Les prérequis financiers et personnels
Il faut d’abord un dossier bancaire solide : revenus stables, taux d’endettement maîtrisé, épargne de précaution. Consultez notre article sur l’investissement immobilier pour préparer sa retraite pour comprendre comment articuler rente et horizon long terme.
La rigueur budgétaire compte aussi : un rentier immobilier sérieux suit ses comptes, anticipe les travaux et ne confond jamais loyer brut et revenu disponible.
Les idées reçues à déconstruire
Non, il ne faut pas être riche au départ pour devenir rentier immobilier. Beaucoup démarrent avec un apport modeste grâce au crédit à 100 % ou 110 %.
Autre idée fausse : la rente serait passive dès le premier bien. En réalité, la gestion locative demande du temps, surtout les premières années, avant de pouvoir déléguer.
Un patrimoine locatif rentable se construit rarement en moins de dix ans, sauf apport initial conséquent.
Combien de biens et quel budget pour devenir rentier immobilier ?
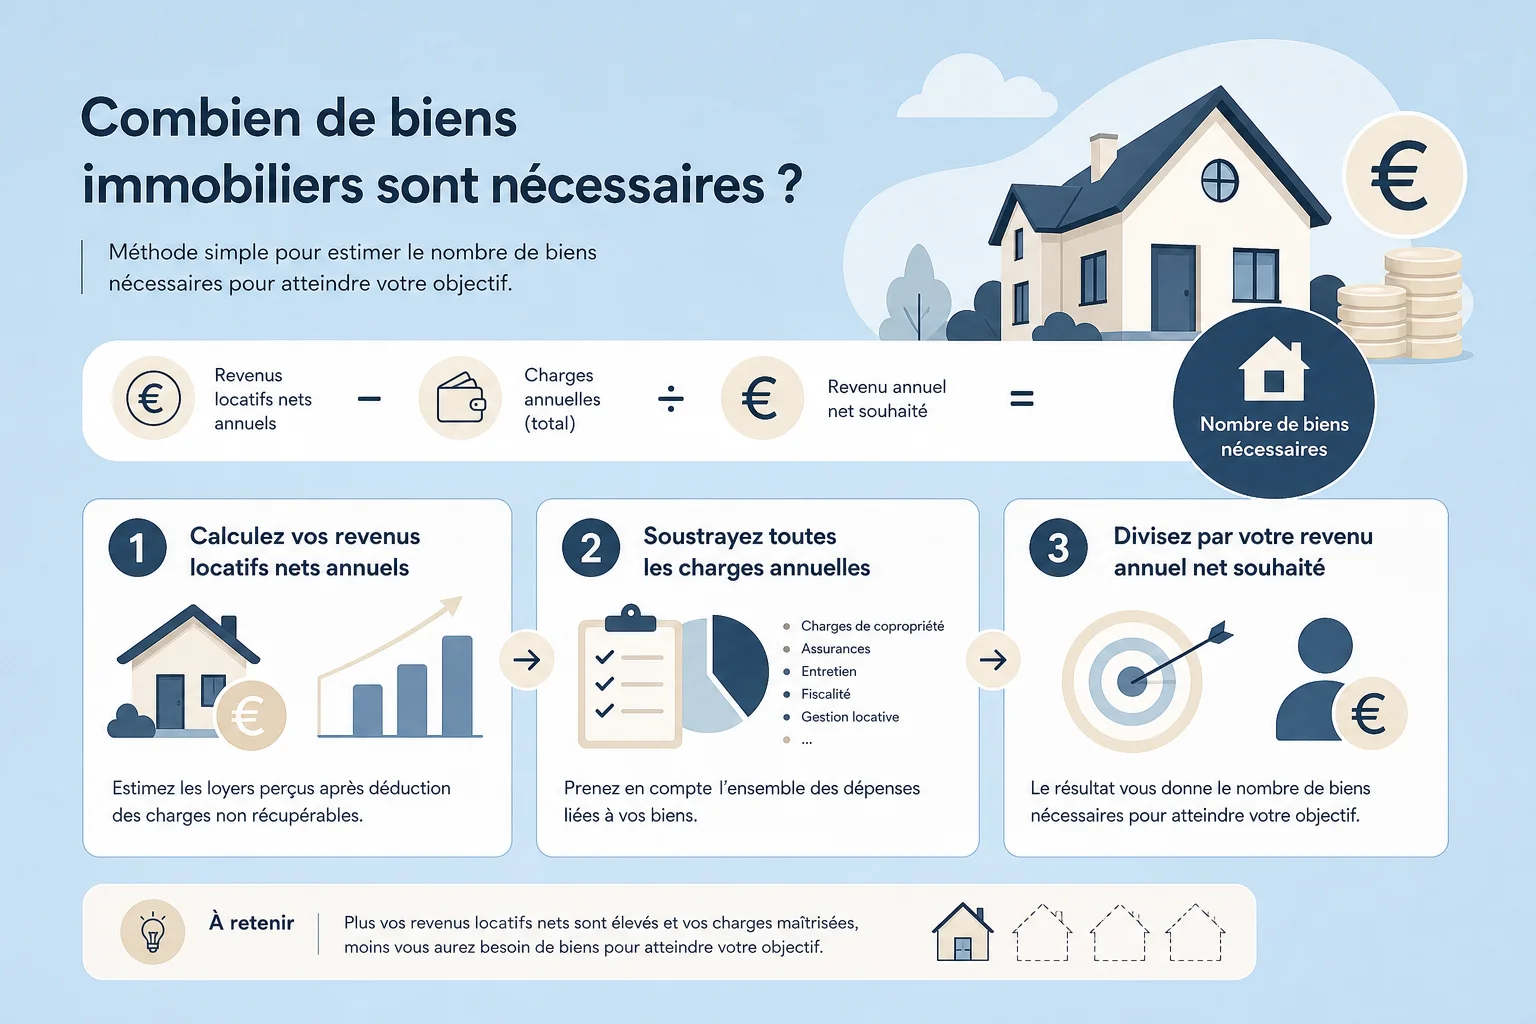
Calculer le montant de rente nécessaire
Commencez par chiffrer votre objectif mensuel net : 1 000, 2 000 ou 3 000 euros. Ce montant guide tout le reste de votre stratégie pour devenir rentier immobilier.
N’oubliez pas d’intégrer la fiscalité et les charges non récupérables dans ce calcul, sous peine de viser un objectif irréaliste une fois les prélèvements effectués.
Estimer le nombre de biens selon le rendement
Avec un rendement locatif net autour de 4 %, un bien de 150 000 euros génère environ 500 euros de loyer net mensuel une fois le crédit remboursé. Il faut donc plusieurs biens, ou un patrimoine plus conséquent, pour atteindre une vraie rente.
Avant de vous lancer, vérifiez votre apport personnel minimum pour un prêt immobilier, un critère décisif pour obtenir de bonnes conditions bancaires sur chaque acquisition.
- Rente visée de 1 000 €/mois : 2 à 3 biens amortis selon la localisation
- Rente visée de 2 000 €/mois : 4 à 6 biens ou un mix locatif/SCPI
- Rente visée de 3 000 €/mois et plus : parc diversifié avec effet de levier prolongé
- Un apport de 10 à 20 % accélère l’obtention d’un cash-flow positif
Les étapes clés pour construire sa rente immobilière
Définir ses objectifs et son horizon
Fixez un montant de rente et une date cible réaliste, 10 ou 15 ans par exemple. Cet horizon conditionne le rythme d’acquisition nécessaire pour devenir rentier immobilier sereinement.
Utiliser l’effet de levier du crédit
Le crédit immobilier reste l’outil principal : il permet d’acheter avec l’argent de la banque, remboursé par les locataires. Suivez l’évolution des taux immobiliers en 2026 pour optimiser le coût de vos emprunts successifs.
Réinvestir les revenus générés
Chaque euro de loyer excédentaire doit idéalement financer l’apport du bien suivant. C’est ce cercle vertueux, acheter, rembourser, réinvestir, qui construit progressivement le patrimoine du rentier immobilier.
Quel statut juridique et fiscal choisir ?
Détention en direct ou via une SCI
La détention en direct reste la plus simple pour un premier bien. La SCI devient utile dès que plusieurs associés ou un objectif de transmission entrent en jeu.
LMNP, LMP et autres régimes fiscaux
Le statut LMNP permet d’amortir le bien et de réduire fortement l’imposition sur les loyers meublés. Notre guide complet sur la fiscalité LMNP détaille les seuils et démarches à connaître.
Le régime réel ou le micro-foncier s’appliquent en location nue selon le montant des loyers perçus. Choisir le bon statut change directement le montant net de votre rente, donc ce choix mérite réflexion, pas improvisation.
La fiscalité peut réduire une rente brute prometteuse en revenu net décevant si elle n’est pas anticipée dès l’achat.
Diversifier ses placements pour sécuriser sa rente
SCPI et crowdfunding immobilier
Les SCPI permettent de percevoir des loyers sans gérer soi-même le bien, une solution appréciée pour la diversification patrimoniale. Consultez notre analyse de la fiscalité et du rendement des SCPI avant d’investir.
Le crowdfunding immobilier complète parfois ce socle, avec des rendements attractifs mais un risque de perte en capital plus élevé.
Locatif classique vs colocation ou courte durée
La colocation augmente le rendement locatif mais demande plus de gestion. Notre guide sur l’investissement en colocation explique comment structurer ce type de projet.
Mixer locatif nu, meublé et SCPI reste la meilleure façon de sécuriser sa trajectoire pour devenir rentier immobilier sans dépendre d’un seul marché local.
Quels risques et erreurs éviter pour devenir rentier immobilier ?
Vacance locative et impayés
Un bien vide ne rapporte rien mais coûte toujours en crédit et charges. Provisionnez systématiquement un mois de vacance par an dans vos calculs de rentabilité.
Sous-estimation des charges et de la fiscalité future
Beaucoup de projets pour devenir rentier immobilier échouent car les charges de copropriété, taxe foncière et travaux futurs sont sous-estimés dès le départ. Notre article sur l’investissement locatif rentable détaille comment calculer un rendement net réaliste.
- Vérifiez le taux d’endettement avant chaque nouvel achat
- Provisionnez systématiquement travaux et vacance locative
- Anticipez la fiscalité future, pas seulement celle de l’année en cours
- Ne concentrez jamais tout votre parc dans une seule ville
Chiffres clés
- Le rendement locatif brut d’un investissement classique se situe le plus souvent entre 3 et 6 % en France.
- La durée de crédit la plus utilisée pour construire un patrimoine locatif reste 20 à 25 ans.
- Le statut LMNP figure parmi les régimes fiscaux les plus choisis par les investisseurs locatifs français.
- Un apport supérieur à 20 % du prix d’achat facilite généralement l’atteinte d’un cash-flow positif dès la première année.
FAQ
Combien de temps faut-il pour devenir rentier immobilier ?
En moyenne, comptez 10 à 20 ans selon votre apport de départ, votre capacité d’emprunt et la fréquence de vos réinvestissements.
Faut-il être riche pour devenir rentier immobilier ?
Non, un salarié avec un dossier bancaire solide peut démarrer sans gros capital, en utilisant l’effet de levier du crédit sur son premier bien.
Quel rendement locatif viser pour vivre de ses loyers ?
Visez un rendement net après charges et fiscalité d’au moins 4 %, idéalement 5 à 6 % en combinant meublé et gestion optimisée.
Le statut LMNP est-il indispensable pour devenir rentier immobilier ?
Il n’est pas obligatoire mais reste souvent le plus avantageux fiscalement grâce à l’amortissement du bien, qui réduit fortement l’imposition sur les loyers.
Peut-on devenir rentier immobilier uniquement avec des SCPI ?
Oui, c’est possible en misant sur un capital important placé en SCPI diversifiées, mais le rendement reste généralement inférieur à un investissement en direct bien géré.