L’essentiel à retenir : le dossier prêt immobilier pièces à fournir comprend toujours une pièce d’identité, vos trois derniers bulletins de salaire, vos deux derniers avis d’imposition et vos relevés bancaires des trois derniers mois. Un dossier complet et bien organisé dès le premier rendez-vous accélère l’obtention de votre offre de prêt. Il rassure aussi la banque sur votre sérieux. Ainsi, anticiper cette liste avant de signer un compromis de vente vous fait gagner plusieurs semaines dans votre projet.
Sommaire
- Quand et pourquoi préparer son dossier de prêt immobilier
- Les documents d’identité et de situation personnelle
- Les documents concernant vos ressources et revenus
- Les documents relatifs à vos charges et à votre épargne
- Les documents liés à votre projet immobilier
- Comment optimiser la présentation de son dossier
- Faire appel à un courtier pour constituer son dossier
| Catégorie de pièces | Documents principaux à réunir |
|---|---|
| Identité et situation | Carte d’identité, livret de famille, contrat de mariage ou PACS |
| Revenus | Bulletins de salaire, avis d’imposition, attestation employeur |
| Charges et épargne | Relevés bancaires, tableaux d’amortissement, justificatifs d’apport |
| Projet immobilier | Compromis de vente, devis travaux, permis de construire |
| Assurance | Questionnaire de santé pour l’assurance emprunteur |
Quand et pourquoi préparer son dossier de prêt immobilier
Le dossier prêt immobilier pièces à fournir doit être prêt avant même vos premières visites. Il ne faut pas attendre d’avoir trouvé le bien. Pourquoi cette anticipation change-t-elle tout ? En effet, une banque refuse rarement un dossier complet. En revanche, elle traîne presque toujours sur un dossier incomplet.
Idéalement, préparez vos documents dès que vous envisagez sérieusement un achat. Faites-le avant même de réaliser une simulation de crédit. Cela vous permet de connaître votre capacité d’emprunt réelle. Vous évitez ainsi les mauvaises surprises au moment du compromis de vente.
Un dossier prêt immobilier pièces à fournir bien anticipé garantit aussi de ne pas perdre le bien de vos rêves faute de réactivité. En effet, les vendeurs privilégient souvent les acheteurs déjà en mesure de présenter un dossier solide.
Les documents d’identité et de situation personnelle
Pièce d’identité et justificatif de domicile
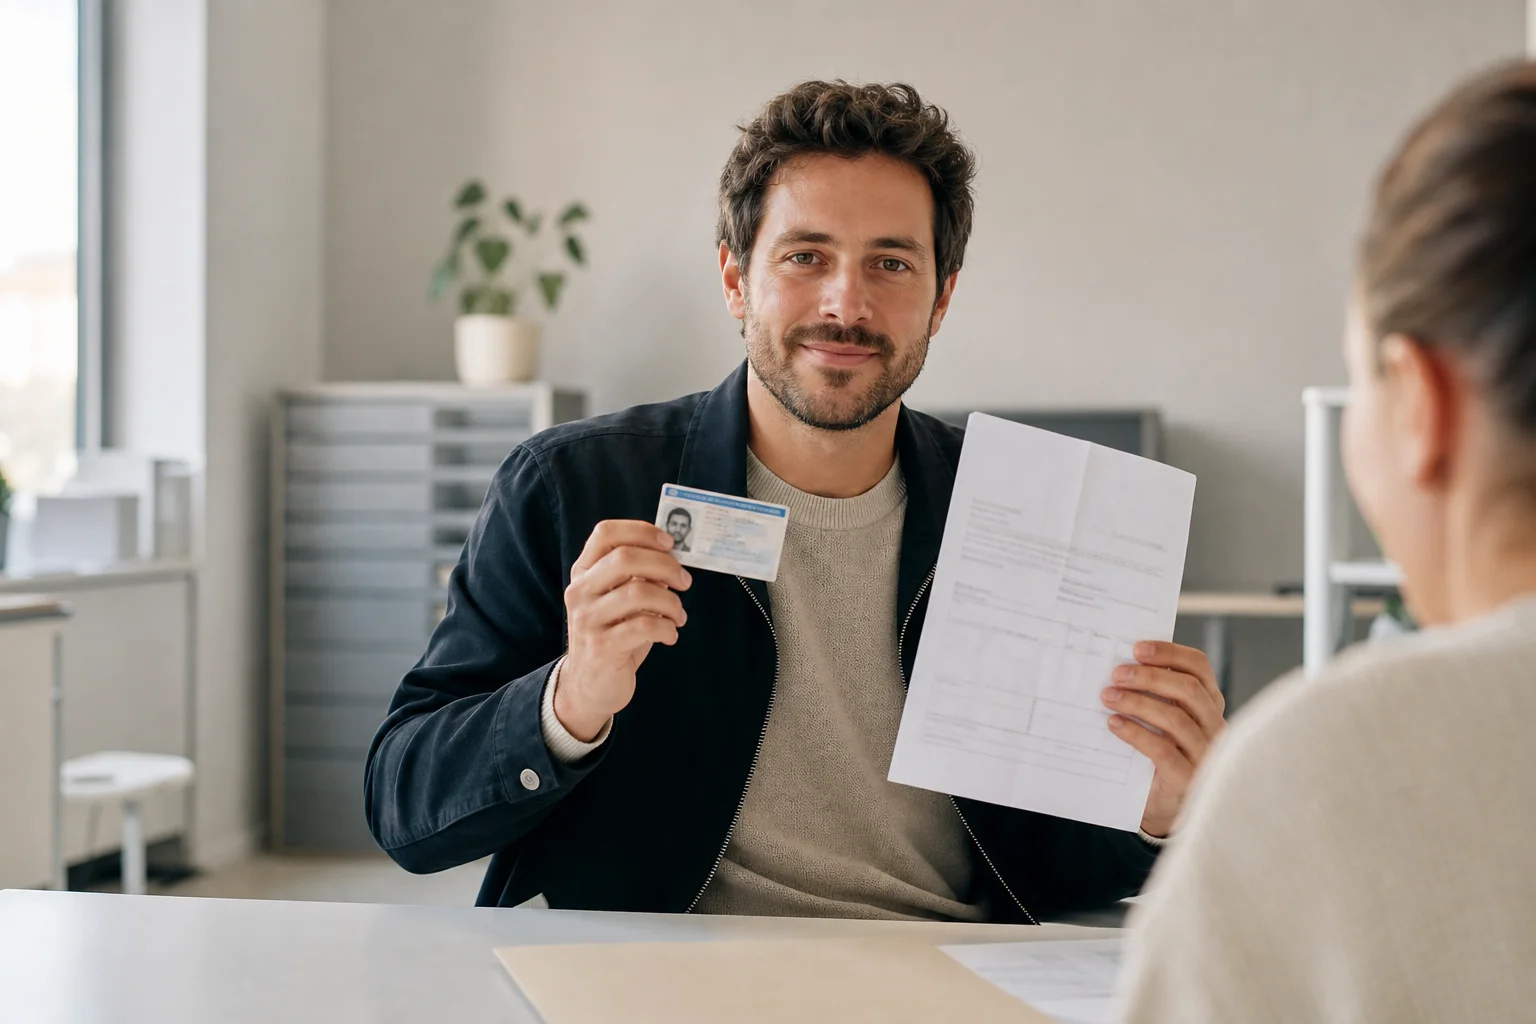
Toute banque exige une carte nationale d’identité ou un passeport en cours de validité pour chaque emprunteur. Un justificatif de domicile de moins de trois mois complète toujours cette pièce. Il peut s’agir d’une facture d’énergie ou d’une quittance de loyer.
Si vous êtes hébergé chez un tiers, une attestation d’hébergement est demandée. Elle doit être accompagnée de la pièce d’identité de l’hébergeant. Ce point, souvent oublié, retarde inutilement l’étude du dossier prêt immobilier pièces à fournir.
Justificatif de situation familiale (mariage, pacs, divorce)
Le livret de famille, le contrat de mariage ou l’attestation de PACS permettent à la banque d’évaluer le régime matrimonial et son impact sur le crédit. En cas de divorce, le jugement précisant la répartition des biens et des pensions est indispensable.
Ces documents influencent directement le calcul du taux d’endettement du foyer. C’est notamment le cas lorsqu’une pension alimentaire est versée ou perçue.
Les documents concernant vos ressources et revenus
Salariés en CDI, CDD ou intérim
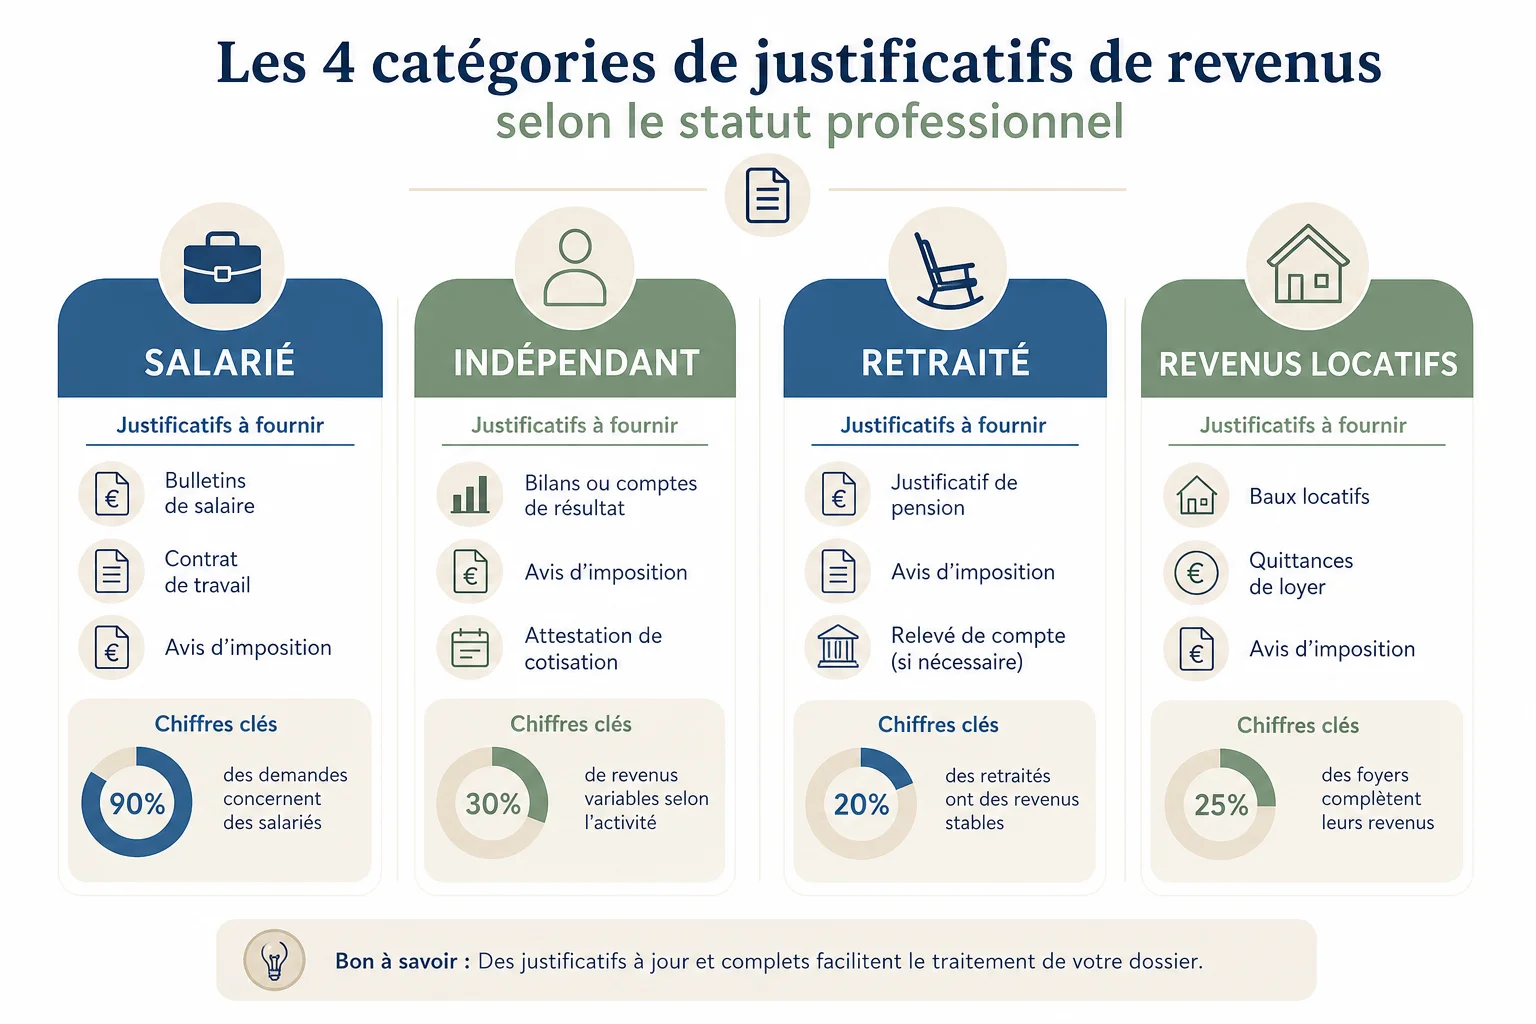
Pour un salarié en CDI, la banque demande vos trois derniers bulletins de salaire, votre contrat de travail et vos deux derniers avis d’imposition. Une attestation employeur récente rassure sur la pérennité de votre poste, surtout si vous êtes encore en période d’essai.
Les profils en CDD ou en intérim doivent fournir un historique plus long. Il faut souvent deux à trois ans de bulletins pour prouver la régularité des missions. Ce point mérite d’être anticipé, car il conditionne fortement l’accord de financement.
Travailleurs non salariés et professions libérales
Les indépendants doivent présenter leurs bilans comptables et liasses fiscales des deux ou trois dernières années. Notre article dédié au prêt immobilier pour auto-entrepreneur détaille les particularités de ce statut, souvent mal compris des banques.
Pour les professions libérales, le calcul de la capacité d’emprunt repose sur une moyenne de revenus. Notre guide sur le calcul de capacité d’emprunt en profession libérale vous en explique le détail.
Revenus complémentaires et locatifs
Les revenus fonciers, pensions ou rentes doivent être justifiés par des quittances de loyer, un bail en cours ou une déclaration fiscale spécifique. La banque n’en retient généralement qu’une partie dans le calcul global. C’est une nuance à connaître avant de bâtir votre plan de financement.
Les documents relatifs à vos charges et à votre épargne
Relevés bancaires et crédits en cours
Les banques réclament toujours vos relevés bancaires des trois derniers mois pour analyser votre gestion au quotidien. Elles y regardent les découverts, les rejets de prélèvement et les crédits à la consommation en cours.
Ces éléments permettent de recalculer précisément votre taux d’endettement, un critère central dans l’octroi du crédit. Pour aller plus loin, consultez notre article sur comment calculer son taux d’endettement. Vous y trouverez les seuils généralement admis.
Justificatifs d’apport personnel
L’apport personnel doit être justifié par des relevés d’épargne, un acte de donation ou une attestation de vente d’un bien précédent. Plus cet apport est bien documenté, plus la négociation du taux devient favorable.
Notre guide complet sur l’apport personnel minimum pour un prêt immobilier détaille les montants généralement attendus selon les profils.
Les documents liés à votre projet immobilier
Compromis ou promesse de vente
Le compromis de vente signé chez le notaire ou l’agent immobilier est la pièce centrale de votre dossier prêt immobilier pièces à fournir. Il précise le prix, les conditions suspensives et la date limite d’obtention du financement.
Sans ce document, aucune banque ne peut établir une offre de prêt définitive. Notre article sur le compromis et la promesse de vente vous aide à comprendre les différences entre ces deux actes.
Devis travaux et permis de construire
Si votre projet intègre des travaux ou une construction, les devis détaillés des artisans et le permis de construire doivent figurer au dossier. En effet, la banque finance rarement des travaux non chiffrés précisément.
Consultez notre guide sur le permis de construire et la déclaration préalable pour savoir quelle démarche correspond à votre projet.
Chiffres clés
- Le taux d’endettement maximal généralement retenu par les banques tourne autour de 35 %, assurance comprise (conditions susceptibles d’évoluer, vérifiez auprès de votre établissement).
- Un dossier complet dès la première rencontre réduit nettement le délai d’instruction par rapport à un dossier envoyé en plusieurs fois.
- La majorité des refus de prêt viennent d’un dossier incomplet plutôt que d’un profil réellement inéligible.
- Les avis d’imposition demandés couvrent presque toujours les deux dernières années fiscales.
Comment optimiser la présentation de son dossier
Un dossier prêt immobilier pièces à fournir bien présenté ne se limite pas à réunir des documents en vrac. Il doit être classé, lisible et numéroté selon les catégories attendues par la banque.
Un dossier clair et complet dès le départ accélère toujours l’étude de votre demande. Ce constat simple explique pourquoi certains dossiers obtiennent une réponse en quelques jours quand d’autres attendent plusieurs semaines.
Voici les bonnes pratiques à adopter avant de déposer votre demande :
- Numériser chaque pièce en PDF lisible et nommer les fichiers clairement
- Vérifier la date de validité de chaque document, notamment les relevés bancaires
- Réaliser une simulation de crédit en amont pour connaître votre budget réaliste
- Anticiper le questionnaire de santé pour l’assurance emprunteur
- Préparer une lettre explicative pour tout événement atypique sur vos relevés
Un outil comme notre simulateur de prêt immobilier permet d’estimer rapidement votre capacité de financement avant de solliciter une banque. Cette étape évite de constituer un dossier pour un montant finalement inadapté.
Faire appel à un courtier pour constituer son dossier
Un courtier immobilier connaît précisément les exigences propres à chaque banque en matière de dossier prêt immobilier pièces à fournir. Cette connaissance fait gagner un temps considérable, surtout pour les profils atypiques comme les indépendants ou les emprunteurs seniors.
Le courtier vérifie la cohérence globale du dossier avant transmission, ce qui limite les allers-retours. Il négocie aussi les conditions de l’assurance emprunteur, un poste de dépense souvent sous-estimé par les emprunteurs.
Pour comprendre les alternatives possibles sur ce point, notre article sur la loi et l’assurance prêt immobilier détaille vos droits en matière de changement de contrat.
Faire appel à un courtier a un coût. Toutefois, il est généralement compensé par un meilleur taux obtenu. Consultez notre guide sur le meilleur taux de prêt immobilier en 2026 pour évaluer si cette démarche est pertinente pour votre profil.
Pour vérifier les règles officielles applicables au crédit immobilier, le site service-public.fr propose des fiches pratiques actualisées. Par ailleurs, l’ANIL répond aux questions liées au logement.
FAQ
Combien de temps avant l’achat faut-il préparer son dossier prêt immobilier pièces à fournir ?
Idéalement deux à trois mois avant vos visites. Ainsi, vous connaissez votre capacité d’emprunt et réunissez tranquillement chaque justificatif sans précipitation.
La banque peut-elle demander des pièces supplémentaires en cours d’étude ?
Oui, c’est fréquent, notamment si un point du dossier reste flou. C’est aussi le cas si un relevé bancaire révèle une opération inhabituelle nécessitant une explication écrite.
Faut-il fournir les mêmes documents pour un achat neuf et un achat ancien ?
La base reste identique. En revanche, un achat en VEFA demande en plus le contrat de réservation, tandis qu’un bien ancien nécessite le compromis de vente signé.
Que faire si mes revenus varient beaucoup d’un mois à l’autre ?
Fournissez un historique plus large, sur deux à trois ans. Ajoutez ensuite une lettre explicative détaillant la nature de ces variations pour rassurer l’analyste bancaire.
Un dossier incomplet entraîne-t-il systématiquement un refus ?
Pas nécessairement un refus définitif. En revanche, cela entraîne presque toujours un délai supplémentaire, le temps que la banque réclame et reçoive les pièces manquantes.