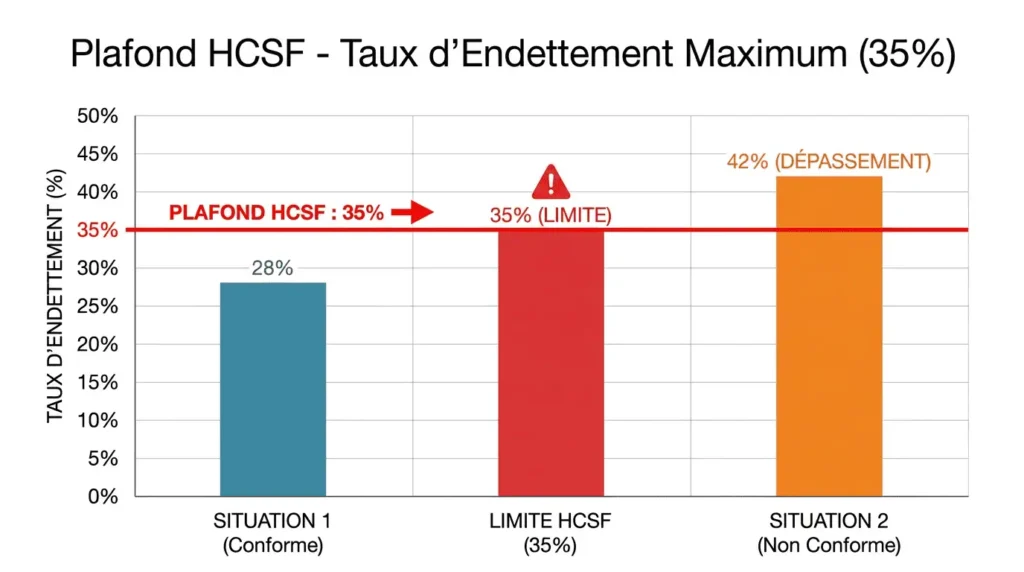
L’essentiel à retenir : le taux d’endettement (ou taux d’effort) se calcule ainsi : charges de crédit mensuelles ÷ revenus nets mensuels × 100. Depuis la décision du Haut Conseil de stabilité financière devenue contraignante en 2022, les banques doivent le limiter à 35 %, assurance comprise, avec une durée de prêt de 25 ans au plus. Elles peuvent déroger pour 20 % de leur production, surtout pour les résidences principales et les primo-accédants.
Sommaire
La formule
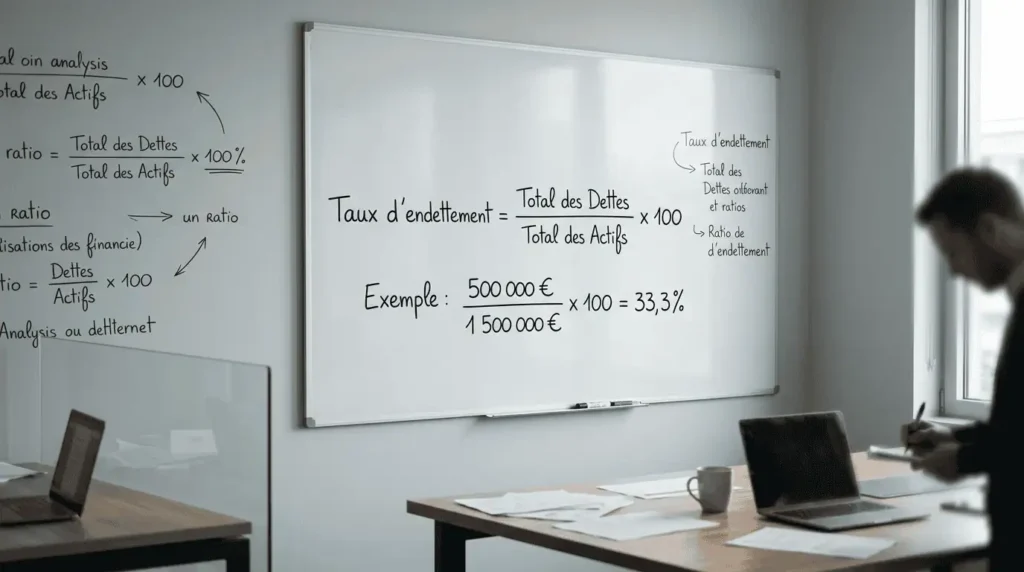
Taux d’endettement = (mensualités de tous les crédits, assurance comprise) ÷ revenus nets mensuels × 100.
Inversement, la mensualité maximale = revenus nets × 35 % − crédits en cours.
Ce que la banque compte
| Revenus pris en compte | Charges prises en compte |
|---|---|
| Salaires nets stables, primes régulières | Futur prêt immobilier, assurance comprise |
| Revenus d’indépendant moyennés | Crédits auto, consommation, autres prêts immobiliers |
| Revenus locatifs (souvent à 70 %) | Pensions alimentaires versées |
| Pensions, rentes stables | Parfois le leasing (location avec option d’achat) |
Exemples
- Revenus de 3 000 € nets, aucun crédit : mensualité maximale de 1 050 €.
- Revenus de 3 000 €, crédit auto de 250 € : mensualité immobilière maximale de 800 €.
- Revenus de 4 500 € à deux : mensualité maximale de 1 575 €.
Pour un couple, voir emprunter à deux ; pour un indépendant, les professions libérales.
Les dérogations
- Les banques peuvent accorder jusqu’à 20 % de leurs crédits immobiliers hors de ces critères.
- La majorité de cette marge est réservée à l’acquisition de la résidence principale, et une part importante aux primo-accédants.
- Les hauts revenus, dont le reste à vivre est élevé, en bénéficient plus facilement.
Réduire son taux d’endettement
- Solder les petits crédits avant la demande.
- Allonger la durée dans la limite de 25 ans.
- Augmenter l’apport. Voir l’apport personnel.
- Négocier l’assurance emprunteur, qui entre dans le calcul.
- Envisager un rachat de crédits en cours. Voir les erreurs à éviter en rachat de crédit.
FAQ
Le taux de 35 % inclut-il l’assurance ?
Oui, depuis la recommandation du HCSF de 2021.
Le loyer actuel compte-t-il ?
Non s’il disparaît avec l’achat de la résidence principale.
Peut-on emprunter à 40 % d’endettement ?
Exceptionnellement, dans la marge de dérogation des banques.
Sources : Haut Conseil de stabilité financière (décision D-HCSF-2021-7 modifiée) ; Banque de France ; Service-public.gouv.fr. Vérifié en octobre 2026.