L’essentiel à retenir : quand les revenus sont irréguliers, comme pour un freelance ou un indépendant, la prévisibilité de la mensualité compte beaucoup. Le taux fixe reste la solution la plus sûre et la plus courante en France. Un taux variable capé peut se discuter si vous prévoyez de revendre ou de rembourser par anticipation, et si votre budget absorbe une hausse plafonnée. La modularité des échéances et la possibilité de reporter des mensualités sont des clauses précieuses.
Sommaire
- Les particularités d’un indépendant
- Taux fixe ou variable
- Les clauses à négocier
- Préparer son dossier
- FAQ
Les particularités d’un indépendant
- La banque retient en général la moyenne des revenus des dernières années.
- Les mois creux doivent pouvoir être absorbés : une épargne de précaution est recommandée.
- L’assurance emprunteur doit couvrir l’arrêt de travail avec des garanties adaptées à l’activité.
Voir le prêt pour auto-entrepreneur et les professions libérales.
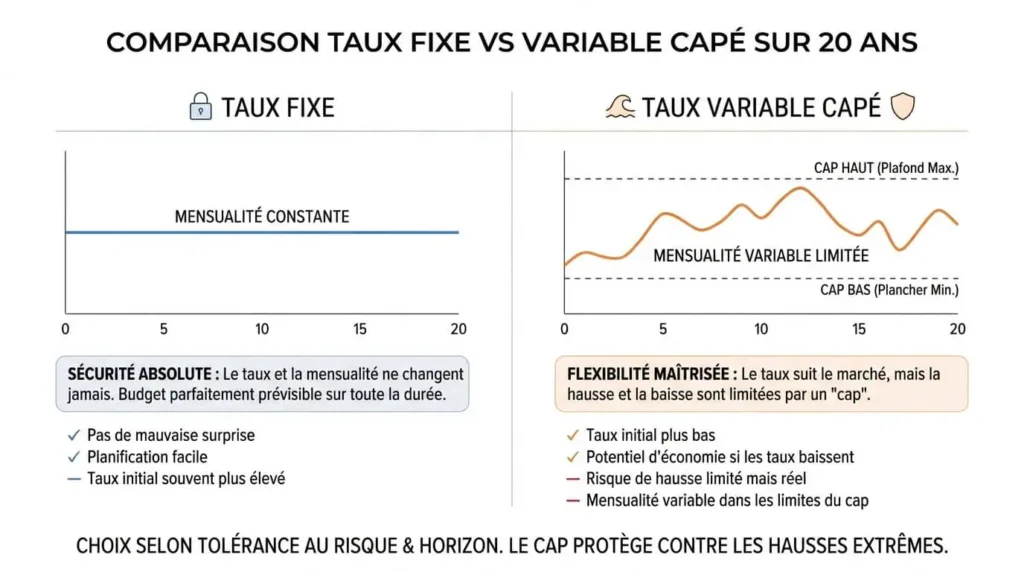
Taux fixe ou variable
| Taux fixe | Taux variable capé | |
|---|---|---|
| Mensualité | Identique sur toute la durée | Peut évoluer dans la limite du cap |
| Pour un revenu irrégulier | Budget prévisible | Risque supplémentaire |
| Intérêt principal | Sécurité | Taux de départ parfois plus bas, sortie souvent sans indemnités selon le contrat |
Faites le calcul dans le scénario défavorable : mensualité au cap maximal rapportée à vos revenus d’une mauvaise année.
Les clauses à négocier
- Modulation des échéances : baisser ou augmenter la mensualité selon l’activité, dans des limites prévues.
- Report d’échéances : suspendre quelques mensualités en cas de coup dur.
- Remboursement anticipé : conditions et indemnités.
- Transférabilité du prêt en cas de revente et de rachat d’un autre bien.
Préparer son dossier
- Deux ou trois derniers bilans ou déclarations, attestation de l’expert-comptable.
- Relevés de comptes personnels et professionnels.
- Apport et épargne résiduelle.
- Comparaison de plusieurs offres sur le TAEG. Voir les taux immobiliers en 2026.
FAQ
Le taux variable est-il adapté à un freelance ?
Seulement si le budget supporte la hausse maximale prévue au contrat ; sinon le taux fixe est plus prudent.
Peut-on moduler ses mensualités ?
Oui si le contrat le prévoit ; négociez cette clause dès l’offre.
Les banques prêtent-elles aux freelances ?
Oui, avec un historique d’activité suffisant et un dossier solide.
Sources : Code de la consommation (crédit immobilier) ; Banque de France ; Haut Conseil de stabilité financière. Vérifié en octobre 2026.