L’essentiel à retenir : investir en SCI ou nom propre dépend avant tout de votre objectif, achat locatif simple ou projet familial à transmettre. Le nom propre reste plus simple et moins coûteux pour un premier investissement, tandis que la SCI devient pertinente dès que plusieurs associés achètent ensemble ou visent une transmission patrimoniale organisée. Le choix du régime fiscal (impôt sur le revenu ou impôt sur les sociétés) change radicalement la rentabilité nette de votre opération.
Pour répondre tout de suite à la question : en nom propre, vous achetez seul ou en indivision, les loyers sont taxés en revenus fonciers à l’impôt sur le revenu, et la gestion est immédiate mais rigide en cas de désaccord entre héritiers. En SCI, vous créez une société avec des statuts, vous choisissez entre l’IR ou l’IS, et vous facilitez la transmission par parts sociales plutôt que par un bien indivisible. Le nom propre convient aux projets simples et rapides, la SCI aux stratégies patrimoniales de long terme ou aux achats à plusieurs.
Sommaire
- Investir en SCI ou nom propre : comprendre les différences
- Investir en nom propre : avantages et inconvénients
- Investir via une SCI : fonctionnement et conditions
- SCI ou nom propre : comparatif fiscal
- Dans quels cas privilégier la SCI plutôt que le nom propre
- SCI ou nom propre pour sa résidence principale
- FAQ
| Critère | Nom propre |
|---|---|
| Création | Immédiate, sans formalité |
| Régime fiscal | Revenus fonciers ou micro-foncier à l’IR |
| Transmission | Via indivision, souvent conflictuelle |
| Gestion à plusieurs | Décisions à l’unanimité en indivision |
| Plus-value immobilière | Abattement progressif selon durée de détention |
| Coût de structuration | Nul |
Investir en SCI ou nom propre : comprendre les différences
La différence tient à la structure juridique. En nom propre, vous achetez directement le bien en votre nom, seul ou en indivision avec d’autres personnes. En SCI (société civile immobilière), le bien appartient à une personne morale, et vous détenez des parts sociales en tant qu’associés de la SCI.
Cette nuance change tout pour la gestion, la fiscalité et la transmission patrimoniale. En indivision, chaque décision importante nécessite l’accord de tous les indivisaires, ce qui bloque souvent les projets de travaux ou de vente. En SCI, les statuts fixent les règles de majorité dès le départ, ce qui évite bien des blocages.
Franchement, le choix ne se résume pas à une question de mode. Il dépend du nombre de personnes impliquées, de l’horizon de détention et de votre volonté, ou non, de préparer une succession. Pour approfondir votre stratégie d’investissement immobilier, il faut d’abord clarifier ces objectifs avant de choisir la structure juridique.
Investir en nom propre : avantages et inconvénients
Les avantages de l’achat en nom propre
Le nom propre séduit par sa simplicité. Aucune formalité de création, pas de statuts à rédiger, pas de comptabilité à tenir. Vous signez l’acte authentique et le bien vous appartient directement.
La fiscalité reste lisible : les loyers perçus entrent dans vos revenus fonciers, déclarés au régime micro-foncier ou au réel selon votre situation. Pour une gestion simplifiée du régime micro-foncier, cette option convient parfaitement à un premier bien locatif nu.
- Aucun coût de création ni de dissolution
- Accès facilité au crédit bancaire classique
- Déduction directe des charges et du déficit foncier
- Possibilité de bénéficier du statut LMNP en meublé
Les limites du nom propre
Le revers apparaît dès que plusieurs personnes achètent ensemble. L’indivision impose l’unanimité pour vendre ou réaliser des travaux lourds, ce qui crée des tensions fréquentes entre héritiers ou concubins.
La transmission pose aussi problème : un bien détenu en direct se partage mal entre plusieurs enfants, contrairement à des parts sociales divisibles à volonté. Point clé : l’indivision est souvent source de blocages lors de la revente ou du décès d’un des propriétaires.
Investir via une SCI : fonctionnement et conditions
Les conditions pour créer une SCI
Une SCI nécessite au minimum deux associés, personnes physiques ou morales. Il faut rédiger des statuts, désigner un gérant, puis immatriculer la société au registre du commerce et des sociétés.
Cette démarche implique des frais de constitution et une comptabilité annuelle, même simplifiée. Comptez un budget modeste pour les formalités (montant à vérifier selon le prestataire choisi), auquel s’ajoutent d’éventuels frais d’accompagnement juridique.
Les avantages de la SCI pour un projet immobilier
La SCI facilite l’achat à plusieurs sans subir les contraintes de l’indivision. Les statuts organisent la gestion locative, les règles de majorité et les modalités de sortie d’un associé.
- Transmission facilitée par donation de parts sociales
- Organisation du démembrement de propriété entre parents et enfants
- Souplesse des statuts pour anticiper les conflits
- Séparation du patrimoine personnel et professionnel
- Choix possible entre impôt sur le revenu et impôt sur les sociétés
Pour aller plus loin sur les montages patrimoniaux, le démembrement en nue-propriété complète souvent une stratégie de SCI familiale.
SCI ou nom propre : comparatif fiscal
Imposition en nom propre
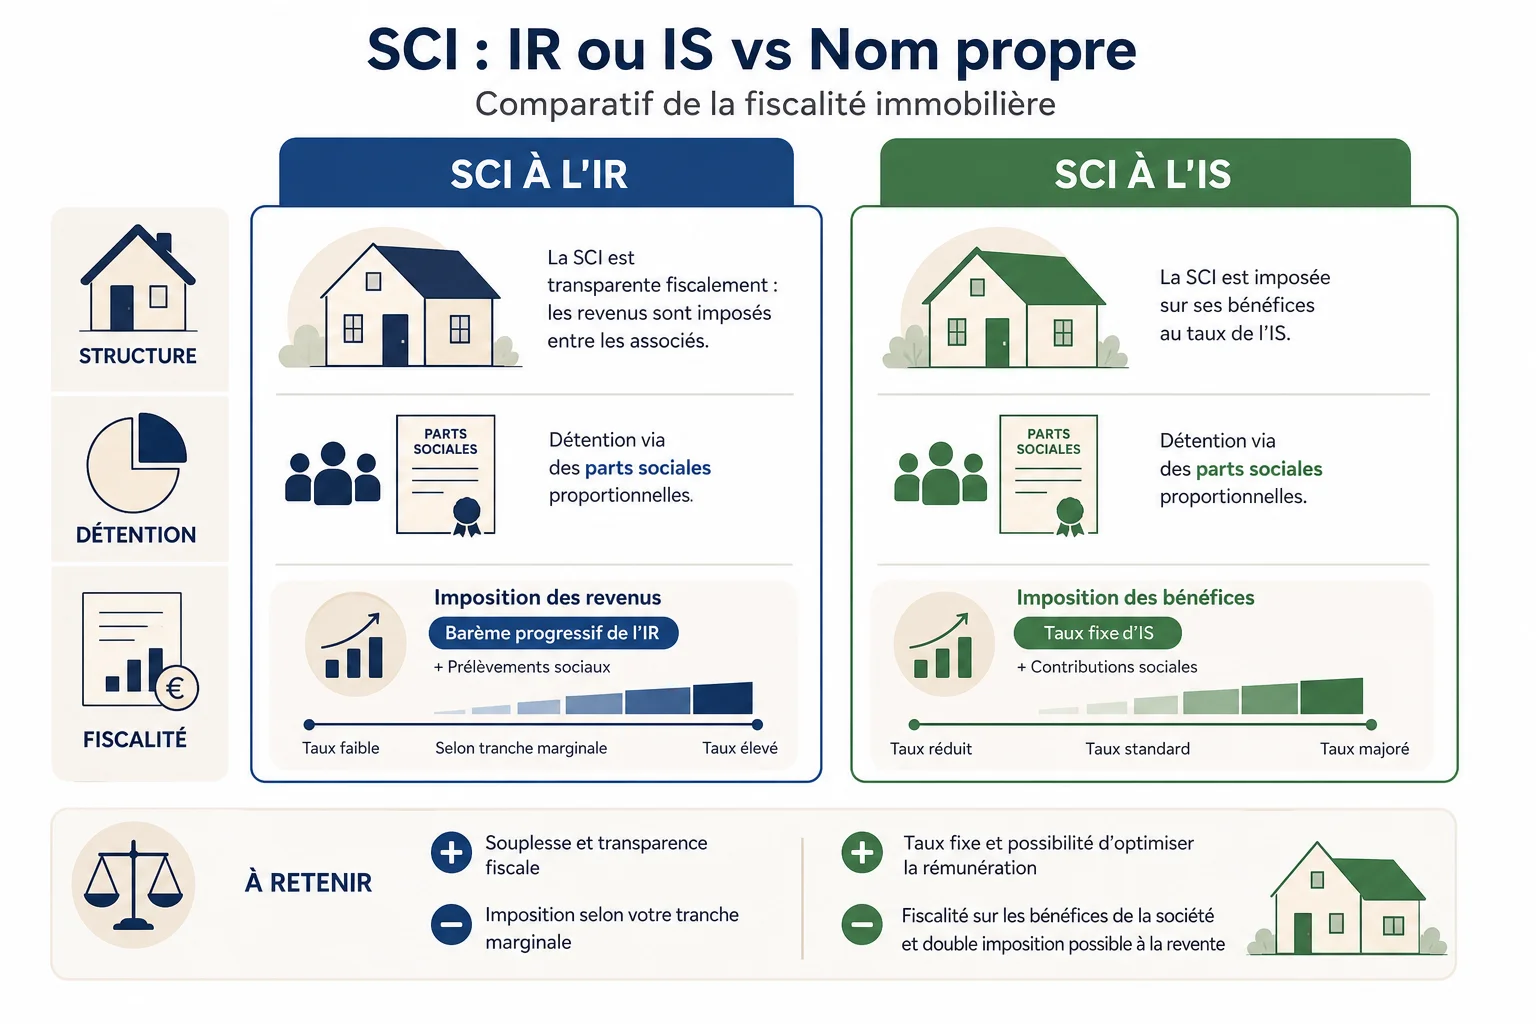
En nom propre, les loyers d’un bien nu relèvent des revenus fonciers, imposés à l’impôt sur le revenu selon votre tranche marginale, plus les prélèvements sociaux. En location meublée, vous basculez sur le statut LMNP et les bénéfices industriels et commerciaux.
La plus-value immobilière réalisée à la revente bénéficie d’un abattement progressif selon la durée de détention, avec une exonération totale d’impôt sur le revenu après 22 ans et des prélèvements sociaux après 30 ans (conditions susceptibles d’évoluer, à vérifier sur service-public.fr).
Imposition en SCI : IR ou IS
Une SCI classique est soumise par défaut à l’impôt sur le revenu, chaque associé déclarant sa quote-part de résultat dans ses revenus fonciers personnels. C’est une fiscalité transparente, proche du nom propre.
Opter pour l’impôt sur les sociétés change la donne : les bénéfices sont taxés au taux réduit sur une tranche de résultat, puis au taux normal au-delà (taux à vérifier sur le site officiel des impôts, susceptibles d’évoluer). L’amortissement du bien devient alors possible, ce qui réduit le résultat imposable, mais la plus-value de revente perd l’abattement pour durée de détention.
Pour les investisseurs en meublé, comparer ce montage avec un simulateur LMNP réel ou micro-BIC aide à visualiser l’impact réel sur votre imposition.
Dans quels cas privilégier la SCI plutôt que le nom propre
La SCI prend tout son sens lorsque plusieurs personnes achètent ensemble, en couple non marié, entre amis ou en famille. Elle évite les blocages de l’indivision et organise la sortie d’un associé sans forcer la vente du bien entier.
Elle s’impose aussi dans une logique de transmission patrimoniale anticipée. Donner des parts sociales à ses enfants, année après année, permet de réduire les droits de succession tout en gardant le contrôle via la gérance.
Ce que j’observe souvent : les investisseurs qui achètent seul un premier bien locatif n’ont aucun intérêt immédiat à créer une SCI. La structure devient pertinente à partir d’un patrimoine de plusieurs biens ou d’un projet familial à organiser sur le long terme. Si vous envisagez un investissement locatif conséquent, consultez notre guide sur l’investissement locatif rentable avant de trancher sur la structure juridique.
SCI ou nom propre pour sa résidence principale
Pour une résidence principale, le nom propre reste généralement préférable. Vous perdez l’exonération de plus-value sur la résidence principale si le bien est détenu via une SCI à l’IS, car cette exonération vise les particuliers, pas les sociétés.
La SCI complique également l’accès à certains prêts aidés et aux dispositifs fiscaux réservés aux propriétaires occupants en direct. Mieux vaut réserver la SCI aux investissements locatifs ou aux projets de transmission, et garder le nom propre pour le logement familial.
Avant de vous engager, vérifiez aussi les conditions de financement sur notre page dédiée aux éléments clés d’une offre de prêt immobilier, car le montage juridique influence parfois les conditions bancaires proposées.
Chiffres clés
- L’exonération totale d’impôt sur le revenu sur la plus-value immobilière intervient après 22 ans de détention en nom propre.
- L’exonération des prélèvements sociaux sur cette même plus-value n’arrive qu’après 30 ans de détention.
- Une SCI nécessite un minimum de deux associés pour être constituée légalement.
- L’impôt sur les sociétés applique un taux réduit sur une première tranche de bénéfice, puis un taux normal au-delà (taux à vérifier sur economie.gouv.fr).
FAQ
Peut-on faire de la location meublée en SCI ?
Oui, mais une SCI qui pratique la location meublée de manière habituelle bascule automatiquement à l’impôt sur les sociétés. Elle perd alors l’avantage du statut LMNP réservé aux personnes physiques, ce qui modifie en profondeur sa fiscalité.
Quelle est la différence d’imposition entre SCI et nom propre ?
En nom propre, les loyers sont taxés directement à l’impôt sur le revenu du propriétaire. En SCI à l’IR, le principe est similaire mais réparti entre associés ; en SCI à l’IS, la société paie l’impôt sur les sociétés et l’amortissement devient possible, au prix de la perte d’abattement sur la plus-value.
La SCI est-elle utile pour un seul investisseur ?
Elle présente un intérêt limité pour un investisseur seul sur un premier bien. Elle devient pertinente quand le patrimoine grandit ou qu’une transmission aux enfants se prépare à moyen terme.
Combien coûte la création d’une SCI ?
Les frais varient selon que vous rédigez les statuts seul ou avec un professionnel. Comptez les frais d’immatriculation obligatoires, auxquels s’ajoutent d’éventuels honoraires de rédaction (montant à vérifier selon votre situation).
Peut-on transformer un bien détenu en nom propre en SCI ?
Oui, via un apport du bien à la SCI, mais cette opération entraîne généralement une taxation de plus-value et des droits d’enregistrement. Il vaut mieux anticiper ce choix dès l’achat plutôt que de le corriger après coup.