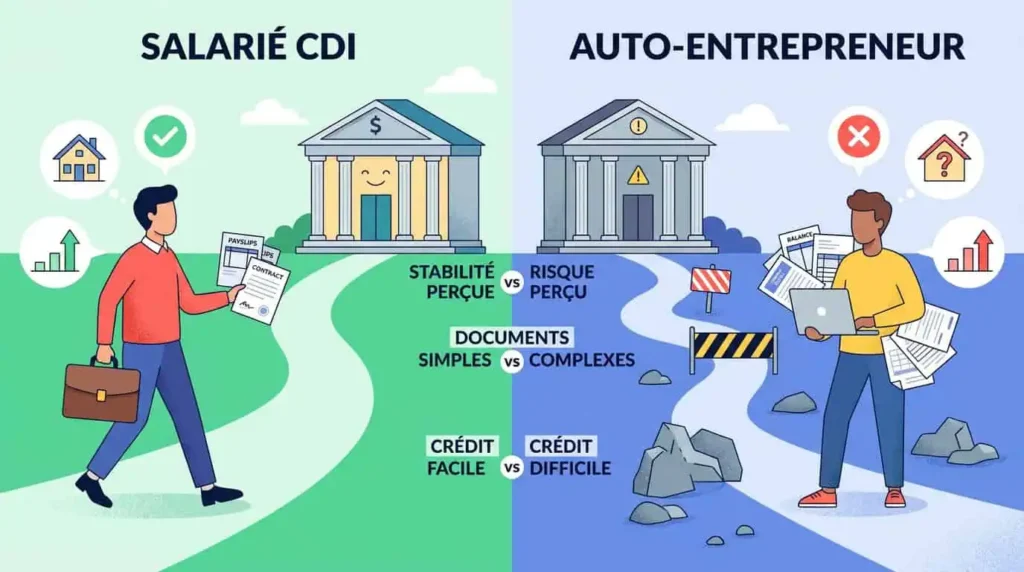
L’essentiel à retenir : un micro-entrepreneur peut emprunter, mais la banque regarde de près la stabilité de son activité. Elle demande en général au moins deux ans d’activité (souvent trois) et calcule un revenu à partir du chiffre d’affaires après abattement ou des revenus déclarés, en moyenne. La règle des 35 % d’endettement s’applique comme pour tous. Un apport, une épargne de précaution et un co-emprunteur salarié renforcent le dossier.
Sommaire
Comment la banque évalue vos revenus
| Élément | Usage par la banque |
|---|---|
| Chiffre d’affaires déclaré | Base de calcul, après abattement forfaitaire selon l’activité |
| Avis d’imposition | Revenus retenus sur plusieurs années |
| Évolution de l’activité | Progression, saisonnalité, dépendance à un client |
| Cotisations sociales | Prises en compte pour estimer le revenu disponible |
Les critères décisifs
- Ancienneté de l’activité (souvent deux ou trois bilans annuels).
- Régularité du chiffre d’affaires.
- Comptes personnels et professionnels bien tenus, séparés.
- Apport et épargne résiduelle.
- Taux d’endettement sous 35 %. Voir le calcul.
Le dossier
- Attestation d’immatriculation et déclarations de chiffre d’affaires.
- Deux ou trois derniers avis d’imposition.
- Relevés de comptes des derniers mois.
- Contrats clients récurrents si vous en avez.
- Plan de financement et justificatifs d’apport.
Les stratégies qui aident
- Emprunter avec un co-emprunteur salarié en CDI.
- Augmenter l’apport. Voir l’apport personnel.
- Passer par un courtier habitué aux indépendants.
- Choisir un taux fixe et des clauses de modulation. Voir taux fixe ou variable pour un freelance.
- Vérifier l’éligibilité au PTZ pour un premier achat.
FAQ
Peut-on emprunter dès la première année ?
C’est difficile ; la plupart des banques attendent au moins deux ans d’activité.
La banque retient-elle tout le chiffre d’affaires ?
Non, elle raisonne sur un revenu, après abattement ou charges.
Un co-emprunteur salarié aide-t-il ?
Oui, il apporte un revenu stable et rassure la banque.
Sources : Haut Conseil de stabilité financière ; Service-public.gouv.fr (micro-entreprise) ; impots.gouv.fr. Vérifié en octobre 2026.