L’essentiel à retenir : une stratégie investissement immobilier solide repose sur trois piliers. D’abord, la définition claire de votre profil investisseur. Ensuite, un montage financier adapté à votre capacité d’emprunt. Enfin, le choix d’une zone géographique attractive offrant une rentabilité durable. Avant d’investir, il faut arbitrer entre sécurité patrimoniale, effet de levier bancaire et objectifs de cash-flow. Ce guide détaille donc chaque étape concrète, du choix fiscal jusqu’à la gestion locative au quotidien.
Sommaire
- Qu’est-ce qu’une stratégie d’investissement immobilier et pourquoi en avoir une
- Définir ses objectifs financiers et son profil d’investisseur
- Comprendre le lien entre risque et rendement en immobilier
- Choisir son type d’investissement locatif
- Sélectionner le bon véhicule juridique et monter son financement
- Identifier une opportunité immobilière et bien choisir sa zone
- Gérer son bien et faire évoluer sa stratégie dans le temps
| Profil investisseur | Stratégie recommandée |
|---|---|
| Investisseur patrimonial | Immobilier ancien bien situé, location nue, risque locatif limité |
| Investisseur équilibré | Location meublée associée à des SCPI pour diversifier |
| Investisseur dynamique | Colocation ou immeuble de rapport, cash-flow maximisé |
| Débutant à apport limité | SCPI ou dispositif Denormandie pour démarrer sans gestion directe |
| Proche de la retraite | Locatif sécurisé, SCI familiale pour anticiper la transmission |
| Contribuable fortement imposé | Défiscalisation via Malraux ou monuments historiques |
Qu’est-ce qu’une stratégie d’investissement immobilier et pourquoi en avoir une
Une stratégie investissement immobilier est un plan structuré qui définit quel bien acheter, comment le financer, et dans quel objectif patrimonial. Sans elle, vous achetez au coup de cœur, souvent au mauvais prix et dans la mauvaise zone.
Franchement, c’est l’erreur la plus fréquente chez les primo-investisseurs : se précipiter sur une annonce sans avoir clarifié leur horizon de placement. Une bonne stratégie fixe la durée de détention, le niveau de risque accepté et le type de fiscalité recherché.
Elle sert aussi de filtre. Face à une opportunité, vous savez immédiatement si elle correspond à vos critères ou non. Ainsi, vous évitez les décisions impulsives et les regrets financiers.
Une stratégie investissement immobilier claire vous fait gagner du temps et limite les erreurs coûteuses. Pour explorer les pistes actuelles du marché, consultez notre dossier sur investir dans l’immobilier en 2026.
Définir ses objectifs financiers et son profil d’investisseur
Avant toute chose, posez-vous une question simple : pourquoi voulez-vous investir ? Générer un revenu complémentaire, préparer votre retraite, ou construire un patrimoine à transmettre ne mène pas aux mêmes choix.
Votre profil investisseur découle de ces objectifs, mais aussi de votre situation professionnelle, de votre apport et de votre tolérance au risque. C’est la base de toute stratégie investissement immobilier cohérente.
Investisseur patrimonial : sécurité avant tout
Ce profil privilégie la stabilité. Il vise un bien de qualité, dans une ville recherchée, loué en nu à des locataires solides. Le rendement est modeste, mais le risque de vacance locative reste faible.
Investisseur équilibré : entre rendement et risque maîtrisé
Ce profil combine location meublée classique et parts de SCPI pour lisser le risque. Il accepte une gestion un peu plus active en échange d’une rentabilité locative supérieure à la moyenne.
Investisseur dynamique : viser le rendement maximal
Ici, l’objectif est de maximiser le cash-flow immobilier mensuel. Colocation, immeuble de rapport ou petites surfaces bien négociées entrent dans cette catégorie. Cela implique en général une gestion plus personnelle et plus active.
Notre guide sur l’investissement locatif rentable détaille les critères concrets pour choisir entre ces trois approches.
Comprendre le lien entre risque et rendement en immobilier
Plus la rentabilité affichée est élevée, plus le risque locatif l’est en général aussi. Une petite ville industrielle peut offrir un rendement brut supérieur à Lyon ou Bordeaux. Cependant, la vacance locative et le risque d’impayé y sont souvent bien plus élevés.
Beaucoup de débutants l’ignorent : le rendement net après charges, taxe foncière et vacance compte bien plus que le rendement brut affiché dans l’annonce. C’est pourquoi une stratégie investissement immobilier réaliste intègre toujours ces frais cachés.
Un rendement élevé sans analyse du risque locatif sous-jacent n’a aucune valeur réelle.
L’effet de levier bancaire amplifie ce mécanisme. Il augmente le rendement sur fonds propres, mais aussi l’exposition en cas de baisse des loyers ou de hausse des taux. C’est pourquoi il est essentiel de bien calibrer son emprunt selon sa capacité réelle avant de signer.
Choisir son type d’investissement locatif
Le choix du type de bien détermine en grande partie la fiscalité, la gestion et la rentabilité locative finale. Voici les principales familles à connaître avant de bâtir votre stratégie investissement immobilier.
Location nue ou meublée
La location nue rassure par sa simplicité, mais taxe les loyers au barème classique. En revanche, la location meublée, sous statut LMNP, permet d’amortir le bien et de réduire fortement l’imposition sur les loyers perçus.
Colocation et immeuble de rapport
La colocation multiplie les loyers sur une même surface, ce qui booste le cash-flow immobilier. L’immeuble de rapport, lui, permet d’acheter plusieurs lots en une seule transaction et de mutualiser les frais de gestion. Notre article sur l’investissement en colocation détaille la mise en pratique.
SCPI et défiscalisation (Pinel, Denormandie, Malraux)
Les SCPI conviennent à ceux qui veulent investir sans gérer un bien physique. Pour la défiscalisation immobilière, des dispositifs comme le Denormandie dans l’ancien ou la loi Malraux restent pertinents. Cela dépend surtout de votre tranche marginale d’imposition. Consultez aussi notre guide sur la fiscalité des SCPI avant de vous engager.
- Location nue : simplicité de gestion, fiscalité moins avantageuse
- Location meublée (LMNP) : amortissement comptable, fiscalité optimisée
- Colocation : rendement locatif élevé, gestion plus chronophage
- SCPI : mutualisation du risque, aucune gestion directe
- Dispositifs de défiscalisation : réduction d’impôt en échange d’un engagement de location
Sélectionner le bon véhicule juridique et monter son financement
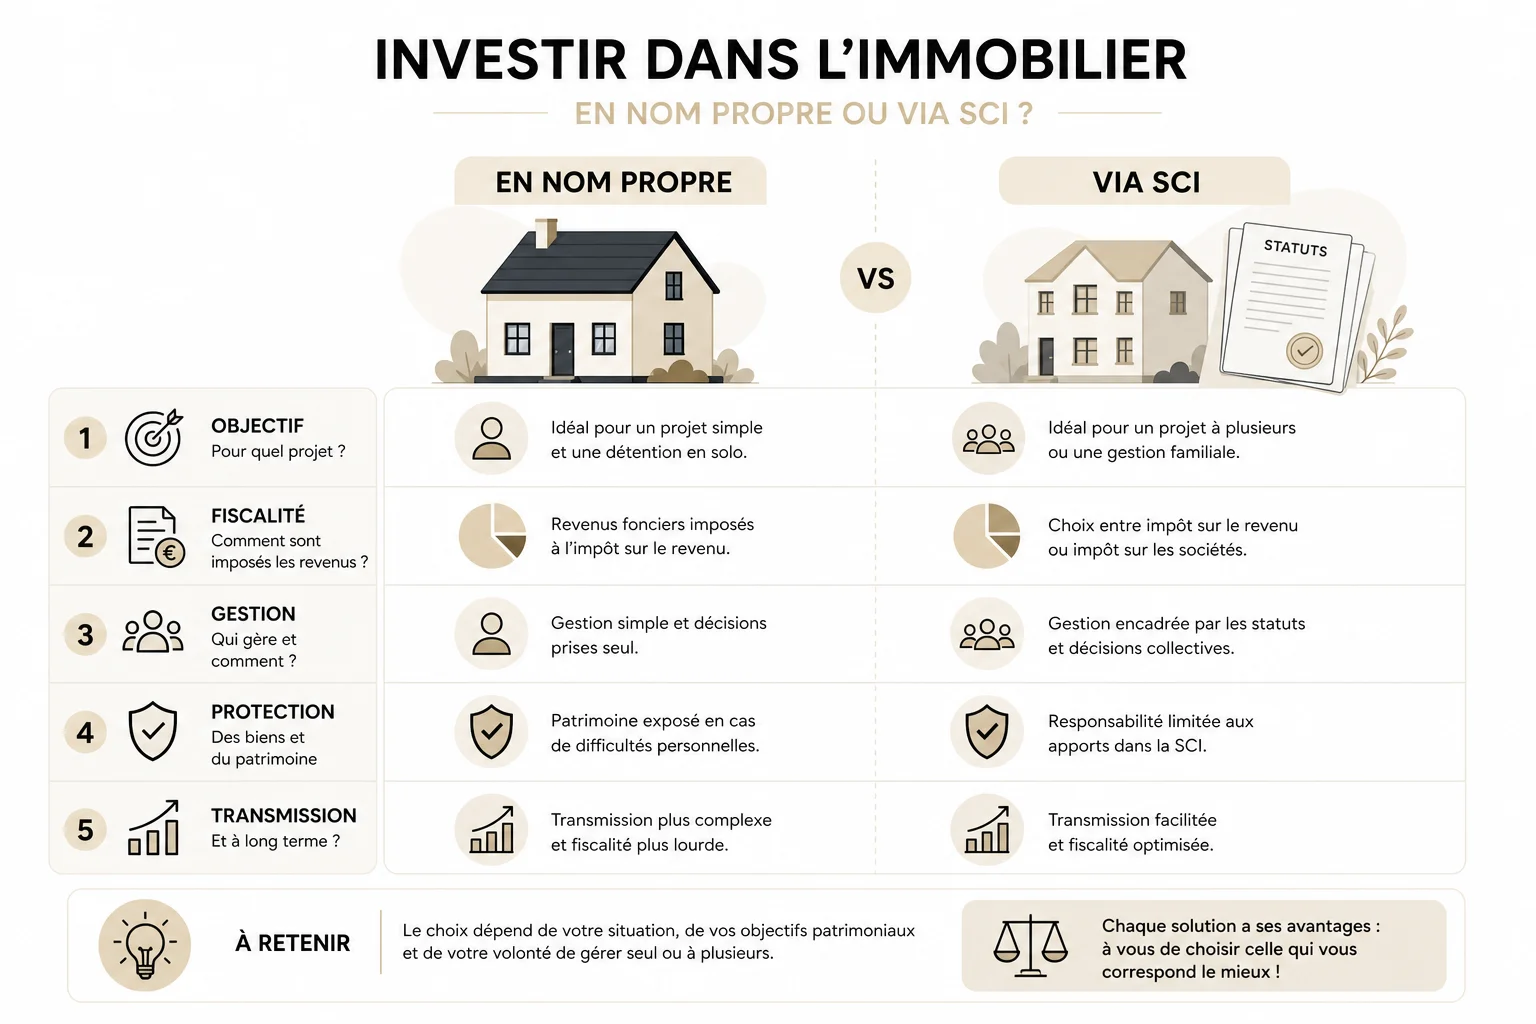
Le choix juridique conditionne la fiscalité, la transmission et la souplesse de gestion de votre stratégie investissement immobilier. Il ne doit donc jamais être improvisé au moment de signer chez le notaire.
Nom propre ou SCI : que choisir ?
L’achat en nom propre reste le plus simple pour un premier investissement locatif. La SCI devient pertinente dès que vous investissez à plusieurs. Elle facilite aussi le partage des parts sociales lors d’une transmission patrimoniale.
Optimiser son plan de financement bancaire
Un bon montage financier combine apport personnel, durée d’emprunt adaptée et assurance négociée. Consultez notre page sur l’apport personnel minimum pour un prêt immobilier pour affiner votre dossier bancaire.
L’effet de levier bancaire reste l’un des grands avantages de l’immobilier par rapport aux autres placements financiers. En effet, vous empruntez pour investir, et ce sont les loyers qui remboursent une partie du crédit.
Identifier une opportunité immobilière et bien choisir sa zone
Une zone géographique attractive se reconnaît à plusieurs signaux concrets : évolution démographique positive, projets de transport, pôles universitaires ou bassins d’emploi dynamiques.
Ce que j’observe souvent, c’est que les investisseurs se focalisent sur le prix au mètre carré. Ils regardent rarement la tension locative réelle du quartier. Or, un bien moins cher dans une zone sans demande locative reste un mauvais calcul. Le rendement brut peut sembler alléchant, mais il ne suffit pas.
Croisez toujours plusieurs indicateurs avant d’arrêter votre stratégie investissement immobilier. Regardez notamment le taux de vacance locative moyen du secteur, le nombre d’annonces concurrentes, et les projets d’aménagement urbain à venir. Vous pouvez consulter les données publiques sur service-public.fr pour vérifier certains zonages fiscaux applicables à votre commune.
La qualité de l’emplacement compte souvent plus que le prix d’achat lui-même.
Gérer son bien et faire évoluer sa stratégie dans le temps
Une fois le bien acquis, la gestion locative devient le nerf de la guerre. Gérer soi-même permet d’économiser des frais. Cependant, cela demande du temps et de la disponibilité pour les états des lieux, les relances et les travaux.
Déléguer à une agence sécurise la relation locataire, moyennant une commission sur les loyers perçus. Le choix dépend de votre profil et du temps que vous pouvez consacrer à votre stratégie investissement immobilier.
Votre stratégie doit aussi évoluer avec votre patrimoine. Après un premier bien réussi, beaucoup d’investisseurs cherchent à diversifier vers d’autres zones ou d’autres types de biens pour renforcer leur diversification patrimoniale.
- Évaluer chaque année la performance réelle du bien (loyers, charges, vacance)
- Réajuster le loyer selon le marché local et l’indice de référence
- Anticiper les travaux de rénovation énergétique pour maintenir l’attractivité
- Envisager un second investissement une fois le premier stabilisé
Pour aller plus loin sur la constitution d’un patrimoine locatif durable, notre article sur devenir rentier immobilier propose une feuille de route détaillée.
Chiffres clés
- L’immobilier locatif reste l’un des placements préférés des Français pour se constituer un patrimoine sur le long terme.
- Le rendement d’un investissement immobilier varie fortement selon la zone géographique et le type de location choisi.
- Les dispositifs de défiscalisation immobilière imposent des durées d’engagement de location de plusieurs années, à vérifier précisément sur impots.gouv.fr.
- La gestion locative déléguée représente en général une part significative des loyers annuels perçus (conditions susceptibles d’évoluer, à vérifier auprès des agences locales).
FAQ
Quelle est la meilleure stratégie investissement immobilier pour un débutant ?
Pour un premier achat, privilégiez un bien simple à gérer, en location nue ou meublée classique. Choisissez surtout une zone où la demande locative est prouvée. Évitez les montages complexes tant que vous n’avez pas d’expérience.
Faut-il investir en nom propre ou en SCI ?
En nom propre pour un premier bien géré seul. La SCI devient intéressante à plusieurs investisseurs ou pour préparer une transmission patrimoniale future.
Combien d’apport faut-il pour démarrer un investissement locatif ?
Les banques demandent en général un apport couvrant au minimum les frais de notaire et de garantie. Toutefois, les conditions varient selon les établissements et votre profil emprunteur (montants à vérifier auprès de votre banque).
La location meublée est-elle plus rentable que la location nue ?
Souvent oui, grâce à l’amortissement comptable du statut LMNP qui réduit l’imposition sur les loyers. En contrepartie, la gestion et le turnover locatif sont un peu plus importants.
Les SCPI remplacent-elles un investissement locatif classique ?
Elles le complètent plutôt qu’elles ne le remplacent. Les SCPI offrent une diversification sans gestion directe, tandis que l’achat en direct permet de bénéficier pleinement de l’effet de levier bancaire.
Écrit par Alexandre. Dernière mise à jour : 16 septembre 2026.