L’essentiel à retenir : le choix entre prêt in fine ou amortissable dépend d’abord de votre projet. S’agit-il d’une résidence principale ou d’un investissement locatif ? Le prêt amortissable rembourse le capital petit à petit, via des mensualités constantes. En revanche, le prêt in fine reporte tout le capital à l’échéance, grâce à une épargne de précaution nantie. Ce dernier coûte plus cher en intérêts au total. Cependant, il devient très efficace pour un investisseur situé dans une tranche marginale d’imposition élevée.
Sommaire
- Prêt in fine et prêt amortissable : de quoi parle-t-on ?
- Comment fonctionne le prêt amortissable ?
- Comment fonctionne le prêt in fine ?
- Comparatif des coûts : mensualités et intérêts totaux
- Quelle fiscalité pour le prêt in fine en investissement locatif ?
- Quel profil d’emprunteur pour chaque type de prêt ?
- Comment choisir entre prêt in fine et amortissable ?
Avant d’entrer dans le détail, voici un tableau qui résume les différences essentielles entre ces deux crédits.
| Critère | Détail |
|---|---|
| Remboursement du capital | Progressif (amortissable) ou en une fois à l’échéance (in fine) |
| Mensualités | Constantes et décroissantes en intérêts (amortissable) ou fixes, composées uniquement d’intérêts (in fine) |
| Coût total du crédit | Plus faible pour l’amortissable, nettement plus élevé pour l’in fine |
| Garantie exigée | Classique (hypothèque, caution) pour l’amortissable, nantissement d’un placement pour l’in fine |
| Public cible | Résidence principale, primo-accédants (amortissable) ou investisseurs fiscalisés (in fine) |
| Avantage fiscal | Limité en amortissable, significatif en in fine pour l’investissement locatif |
Prêt in fine et prêt amortissable : de quoi parle-t-on ?
Un prêt in fine ou amortissable, ce sont deux façons très différentes de rembourser un crédit immobilier. Dans les deux cas, la banque vous prête un capital contre des intérêts. Mais la mécanique de remboursement change tout.
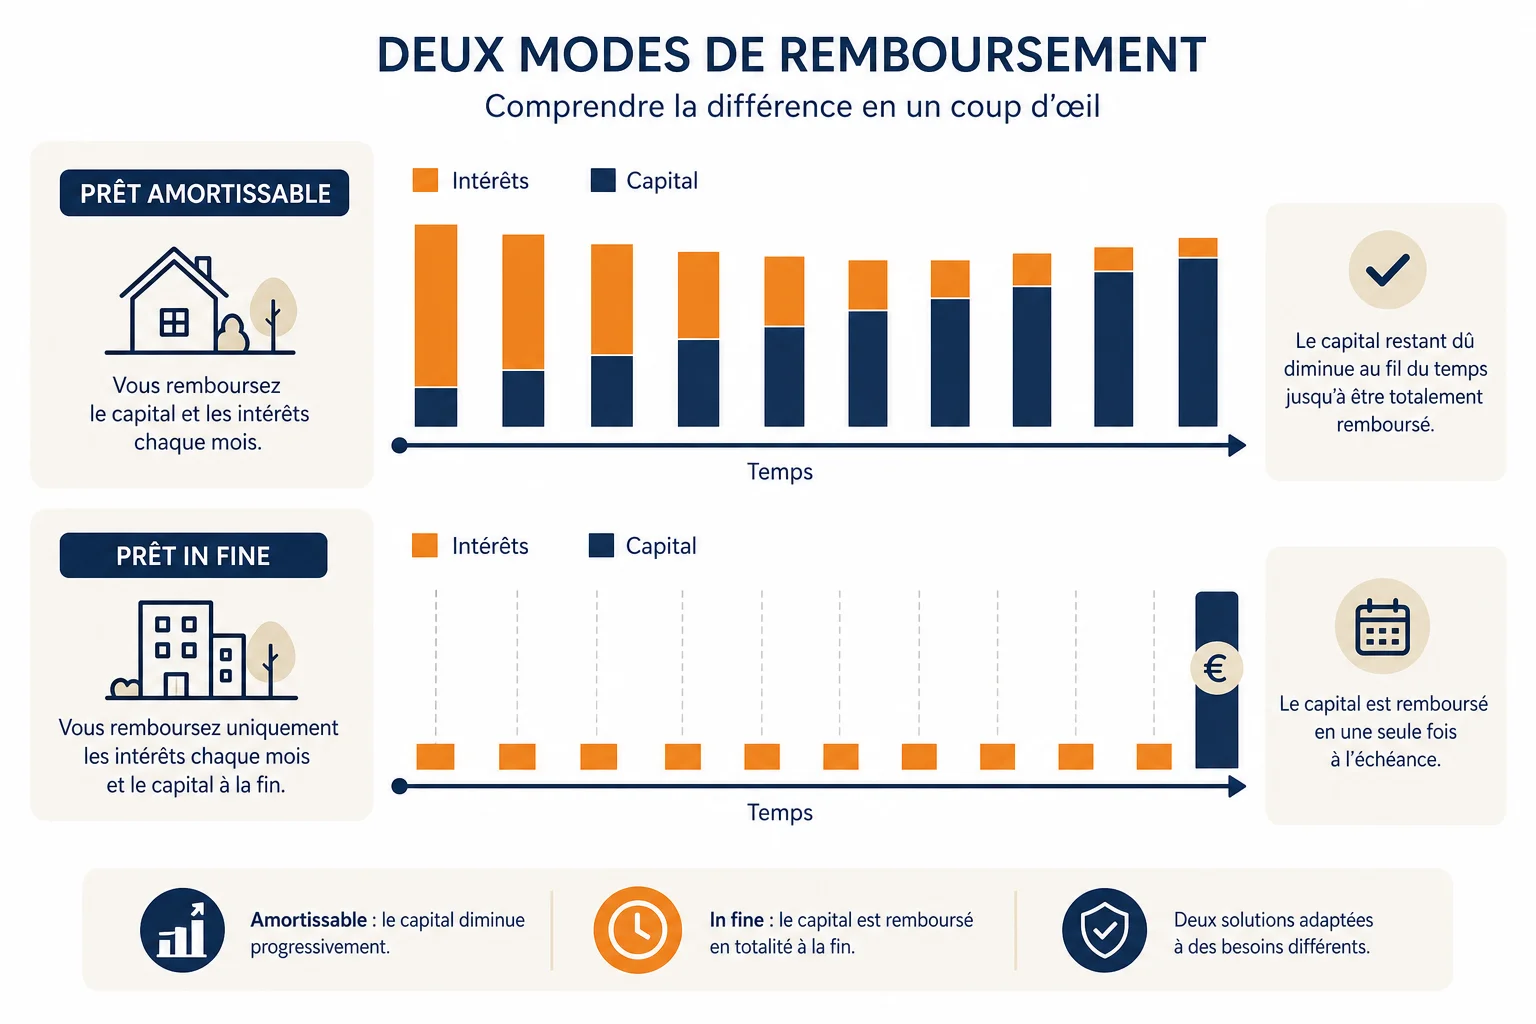
Le prêt amortissable est la formule que connaissent la majorité des Français : chaque mensualité rembourse une part de capital et une part d’intérêts. Le capital diminue donc mois après mois, jusqu’à extinction totale à la fin du prêt.
Le prêt in fine fonctionne à l’inverse. Vous payez uniquement des intérêts pendant toute la durée du crédit. Le remboursement du capital intervient en une seule fois, le dernier jour. En général, ce mécanisme surprend les emprunteurs qui découvrent le concept pour la première fois.
Ce n’est pas un hasard si le prêt in fine reste marginal chez les particuliers. Il exige une épargne solide et sert surtout des stratégies patrimoniales précises. Par ailleurs, le niveau des taux d’intérêt en 2026 influence directement la pertinence de chaque option. En effet, un taux élevé pénalise davantage l’in fine, car les intérêts se calculent toujours sur le capital initial complet.
Choisir entre prêt in fine ou amortissable revient donc à arbitrer entre simplicité de gestion et optimisation fiscale. Les sections suivantes détaillent le fonctionnement concret de chaque formule.
Comment fonctionne le prêt amortissable ?
Le principe des mensualités progressives
Avec un prêt amortissable, chaque échéance combine une part de capital et une part d’intérêts. Au début, les intérêts pèsent lourd puisqu’ils se calculent sur un capital restant dû élevé.
Puis, mois après mois, la part d’intérêts diminue et la part de capital augmente. La mensualité constante, elle, reste identique du premier au dernier paiement. C’est ce tableau d’amortissement, remis par la banque à la signature, qui détaille cette évolution ligne par ligne.
Ce mécanisme explique pourquoi les premières années d’un crédit amortissent finalement assez peu de capital. Sur un prêt de 20 ans, il n’est pas rare que la moitié du capital reste due après dix ans d’échéances.
Les profils d’emprunteurs concernés
Le prêt amortissable convient à presque tous les acheteurs de résidence principale. En outre, il rassure les banques, car le capital diminue régulièrement, ce qui réduit le risque en cas de défaut.
Pour savoir combien vous pouvez emprunter selon ce schéma, mieux vaut d’abord évaluer votre capacité d’emprunt avec deux salaires. Ce calcul reste identique quelle que soit la formule choisie.
Ce que j’observe souvent chez les jeunes actifs, c’est une préférence naturelle pour l’amortissable. Les mensualités sont prévisibles et le coût total reste maîtrisé. En outre, le patrimoine se constitue au fil du temps, sans effort supplémentaire d’épargne parallèle.
Comment fonctionne le prêt in fine ?
Le remboursement du capital en une seule fois
Dans un prêt in fine, les mensualités ne comportent que des intérêts, calculés sur la totalité du capital emprunté, du premier au dernier mois. Le remboursement du capital intervient donc intégralement à l’échéance finale, en un seul versement.
Cette caractéristique explique pourquoi les mensualités restent basses, comparées à un prêt amortissable. Mais elle explique aussi pourquoi le coût final grimpe : vous payez des intérêts sur un capital qui ne diminue jamais, pendant toute la durée.
Les garanties exigées : nantissement et épargne
Aucune banque n’accorde un prêt in fine sans garantie solide sur le remboursement final. C’est là qu’intervient le nantissement. Vous constituez une épargne, souvent une assurance-vie en garantie, que la banque bloque jusqu’à l’échéance du crédit.
Cette épargne doit atteindre le montant du capital emprunté à terme. Concrètement, vous versez régulièrement sur ce contrat pendant la durée du prêt, ou vous y placez d’emblée une épargne de précaution déjà constituée.
- Un contrat d’assurance-vie nanti au profit de la banque
- Un PEA ou un compte-titres, plus rarement accepté
- Une épargne salariale bloquée selon les cas
- Un autre bien immobilier apporté en garantie complémentaire
Par ailleurs, pour un projet locatif, ce schéma s’articule souvent avec un investissement immobilier en 2026 où les loyers perçus alimentent justement cette épargne nantie.
Comparatif des coûts : mensualités et intérêts totaux
Simulation chiffrée sur un même montant emprunté
Prenons un exemple : un capital de 200 000 euros emprunté sur 15 ans, à un taux comparable pour les deux formules. Ces conditions peuvent évoluer ; vérifiez les taux actuels sur notre simulateur de prêt immobilier.
En amortissable, la mensualité intègre capital et intérêts. Elle diminue progressivement le capital restant dû. En in fine, la mensualité ne couvre que les intérêts. Elle reste nettement plus basse, mois après mois. Cependant, elle s’accompagne d’un effort d’épargne parallèle pour reconstituer le capital.
Au terme des 15 ans, le coût total du crédit est toujours plus élevé pour l’in fine. En effet, les intérêts se calculent sans interruption sur l’intégralité du capital emprunté.
Impact du taux d’intérêt sur chaque formule
Le taux d’intérêt pèse différemment selon la formule. Sur un amortissable, une hausse de taux augmente la mensualité mais l’assiette de calcul diminue avec le temps.
Sur un in fine, chaque point de taux supplémentaire s’applique sur un capital qui reste identique jusqu’au dernier jour. L’écart de coût entre les deux formules se creuse donc mécaniquement quand les taux montent.
Chiffres clés
- Le prêt in fine reste minoritaire parmi les crédits immobiliers accordés aux particuliers
- Son usage se concentre presque exclusivement sur l’investissement locatif fiscalisé
- Le coût total des intérêts dépasse généralement celui d’un amortissable à durée équivalente
- Les banques exigent quasi systématiquement un nantissement couvrant l’intégralité du capital
Quelle fiscalité pour le prêt in fine en investissement locatif ?
La déduction des intérêts d’emprunt
Voilà pourquoi le prêt in fine séduit tant d’investisseurs. En location nue au régime réel, les intérêts d’emprunt se déduisent intégralement des loyers perçus. Or, avec un in fine, ces intérêts restent constants et élevés chaque année. C’est l’inverse pour un amortissable, où ils diminuent progressivement.
Cette mécanique maximise la déduction fiscale sur toute la durée du prêt. C’est un atout réel pour un investisseur situé dans une tranche marginale d’imposition élevée, souvent à 30 % ou plus (barème à vérifier chaque année sur le site des impôts).
Optimisation fiscale et déficit foncier
Quand les charges déductibles, intérêts compris, dépassent les loyers encaissés, l’investisseur génère un déficit foncier imputable sur son revenu global dans certaines limites. Ainsi, le prêt in fine facilite l’apparition de ce déficit, car les intérêts restent élevés durablement.
Ce montage n’a d’intérêt que pour un investisseur déjà fortement fiscalisé, pas pour un premier achat immobilier. Pour approfondir ce mécanisme, consultez notre guide sur le régime micro-foncier pour les propriétaires. Il explique aussi quand basculer vers le régime réel.
Un investissement locatif monté en in fine demande donc une vision patrimoniale globale, pas seulement un choix de crédit isolé.
Quel profil d’emprunteur pour chaque type de prêt ?
Le profil idéal pour l’amortissable
Le prêt amortissable convient à l’immense majorité des acheteurs : primo-accédants, familles en résidence principale, investisseurs locatifs sans forte imposition. Les mensualités prévisibles facilitent la gestion budgétaire au quotidien.
Avant de signer, vérifiez toujours votre apport personnel minimum pour un prêt immobilier. Ce critère pèse sur l’acceptation du dossier, quelle que soit la formule retenue.
Le profil idéal pour l’in fine
Le prêt in fine cible un public plus restreint : investisseurs déjà propriétaires, disposant d’une épargne à nantir et fortement fiscalisés. Il séduit aussi les patrimoines qui préfèrent conserver leur épargne placée, plutôt que de la mobiliser dans l’achat.
Ce que la plupart ignorent, c’est que ce profil doit aussi anticiper la fin du prêt. Sans capital reconstitué à temps, le remboursement final devient un vrai casse-tête financier.
Comment choisir entre prêt in fine et amortissable ?
Les critères de décision essentiels
Le choix entre prêt in fine ou amortissable repose sur plusieurs éléments concrets, pas sur une préférence générale.
- Votre situation fiscale actuelle et votre tranche marginale d’imposition
- La nature du projet, résidence principale ou investissement locatif
- Votre capacité à constituer une épargne parallèle nantie
- Votre tolérance au risque sur le long terme
- Le niveau des taux d’intérêt au moment de l’emprunt
Un investisseur locatif fortement imposé peut trouver un vrai intérêt dans l’in fine. En revanche, un ménage qui achète sa résidence principale n’a généralement aucune raison d’y recourir.
Passer d’une formule à l’autre en cours de crédit
Il est possible de changer de structure en cours de route, notamment via un rachat de crédit. Cependant, l’opération engendre des frais et suppose de repasser par une étude bancaire complète.
Honnêtement, mieux vaut arbitrer correctement dès le départ plutôt que de compter sur un rachat futur. Un prêt in fine ou amortissable bien choisi dès l’origine évite bien des complications administratives et financières par la suite.
FAQ
Peut-on rembourser un prêt in fine par anticipation ?
Oui, si le contrat le prévoit. Vous pouvez alors utiliser tout ou partie de l’épargne nantie pour solder le capital avant l’échéance. Cela suppose souvent des indemnités de remboursement anticipé.
Le prêt in fine est-il plus risqué que l’amortissable ?
Il présente un risque spécifique : si l’épargne nantie ne suffit pas à l’échéance, l’emprunteur doit trouver une solution de remboursement en urgence. L’amortissable élimine ce risque puisque le capital disparaît progressivement.
Peut-on cumuler prêt in fine et prêt amortissable sur un même projet ?
Oui, certains montages combinent les deux, souvent pour financer une partie du bien en amortissable et une autre en in fine adossée à un placement existant.
Le prêt in fine est-il accessible sans apport ?
Rarement. Les banques exigent presque toujours un nantissement important, ce qui suppose déjà une épargne importante avant même de solliciter ce type de financement.
Quelle durée choisir pour un prêt in fine ?
La durée s’aligne généralement sur l’horizon de placement de l’épargne nantie, souvent entre 10 et 15 ans. Ainsi, le capital a le temps de se reconstituer, via les versements ou les revenus locatifs.
Écrit par Alexandre. Dernière mise à jour : 04 septembre 2026.