L’essentiel à retenir : la simulation prêt relais calcul repose sur une formule simple, la valeur du bien à vendre multipliée par une quotité de financement, moins le capital restant dû sur votre crédit actuel. Le résultat obtenu correspond au montant que la banque peut vous avancer avant la revente de votre logement. Pensez à intégrer le taux d’intérêt relais et l’assurance emprunteur dans votre calcul pour obtenir un chiffre réaliste, et non une simple estimation théorique.
Sommaire
- Qu’est-ce qu’un prêt relais et comment fonctionne sa simulation
- Quels éléments réunir avant de calculer un prêt relais
- La formule de calcul du montant du prêt relais
- Exemple de simulation chiffrée pas à pas
- Les différentes formules de prêt relais à simuler
- Les critères qui influencent le résultat de la simulation
- Comment sécuriser et optimiser son prêt relais
| Aspect | Détail |
|---|---|
| Quotité de financement | Généralement comprise entre 60 % et 80 % de la valeur du bien |
| Durée du crédit relais | De 12 à 24 mois selon les établissements |
| Prêt relais sec | Utilisé quand le prêt en cours est déjà soldé ou proche du solde |
| Prêt adossé | Combiné à un nouveau prêt amortissable pour le futur achat |
| Franchise totale | Aucun remboursement avant la revente, intérêts capitalisés |
| Remboursement anticipé | Possible dès la vente effective, sans pénalité dans la plupart des contrats |
Qu’est-ce qu’un prêt relais et comment fonctionne sa simulation
Un prêt relais est un crédit relais de court terme accordé par une banque pour financer l’achat d’un nouveau bien avant la revente de l’ancien. Il évite d’attendre la vente pour disposer des fonds nécessaires à un nouvel achat.
La simulation prêt relais calcul permet d’estimer, avant même de signer, le montant que la banque acceptera de vous avancer. Elle prend en compte la valeur estimée du logement à vendre, le solde de votre prêt actuel et une quotité fixée par l’établissement prêteur.
Concrètement, ce mécanisme fonctionne comme une avance de trésorerie. Vous remboursez le capital une fois la revente du logement réalisée, généralement dans un délai de 12 à 24 mois. Entre-temps, vous gérez souvent un double financement, celui du prêt relais et celui de votre futur prêt immobilier.
Faire une simulation prêt relais calcul en amont vous évite deux écueils fréquents : surestimer votre capacité d’achat, ou sous-estimer le coût réel de cette période transitoire. Un simulateur en ligne, comme celui proposé par un simulateur de prêt immobilier, donne une première estimation rapide avant le rendez-vous bancaire.
Quels éléments réunir avant de calculer un prêt relais
Avant de lancer une simulation prêt relais calcul, deux chiffres sont indispensables. Sans eux, aucun résultat fiable n’est possible.
Valeur estimée du bien à vendre
La valeur du bien immobilier mis en vente sert de base au calcul. Elle doit être réaliste, idéalement confirmée par une estimation d’agence ou un avis de valeur récent. Une estimation trop optimiste fausse toute la simulation prêt relais calcul et peut créer un écart de trésorerie au moment de la revente.
Capital restant dû sur le prêt en cours
Le capital restant dû correspond à la somme qu’il reste à rembourser sur votre crédit actuel. Cette information figure sur votre tableau d’amortissement ou peut être demandée à votre banque. Elle vient en déduction directe dans le calcul du montant empruntable.
Pensez aussi à anticiper vos frais annexes : frais de notaire, garanties, et éventuelle évaluation de votre taux d’endettement global pendant la période de double financement.
La formule de calcul du montant du prêt relais
La formule de base utilisée pour une simulation prêt relais calcul est la suivante : montant du prêt relais = (valeur du bien x quotité de financement) – capital restant dû.
La quotité de financement varie selon les banques, généralement entre 60 % et 80 % de la valeur estimée du bien. Cette marge de sécurité protège l’établissement prêteur en cas de négociation à la baisse lors de la revente du logement.
Point clé : plus la quotité retenue est prudente, plus le montant avancé sera faible, mais plus votre marge de sécurité en cas de revente difficile sera confortable.
Cette formule reste la même, que vous optiez pour un prêt relais sec ou pour un prêt adossé à un nouveau financement. Seule la suite du montage change, comme nous le verrons plus loin.
Exemple de simulation chiffrée pas à pas
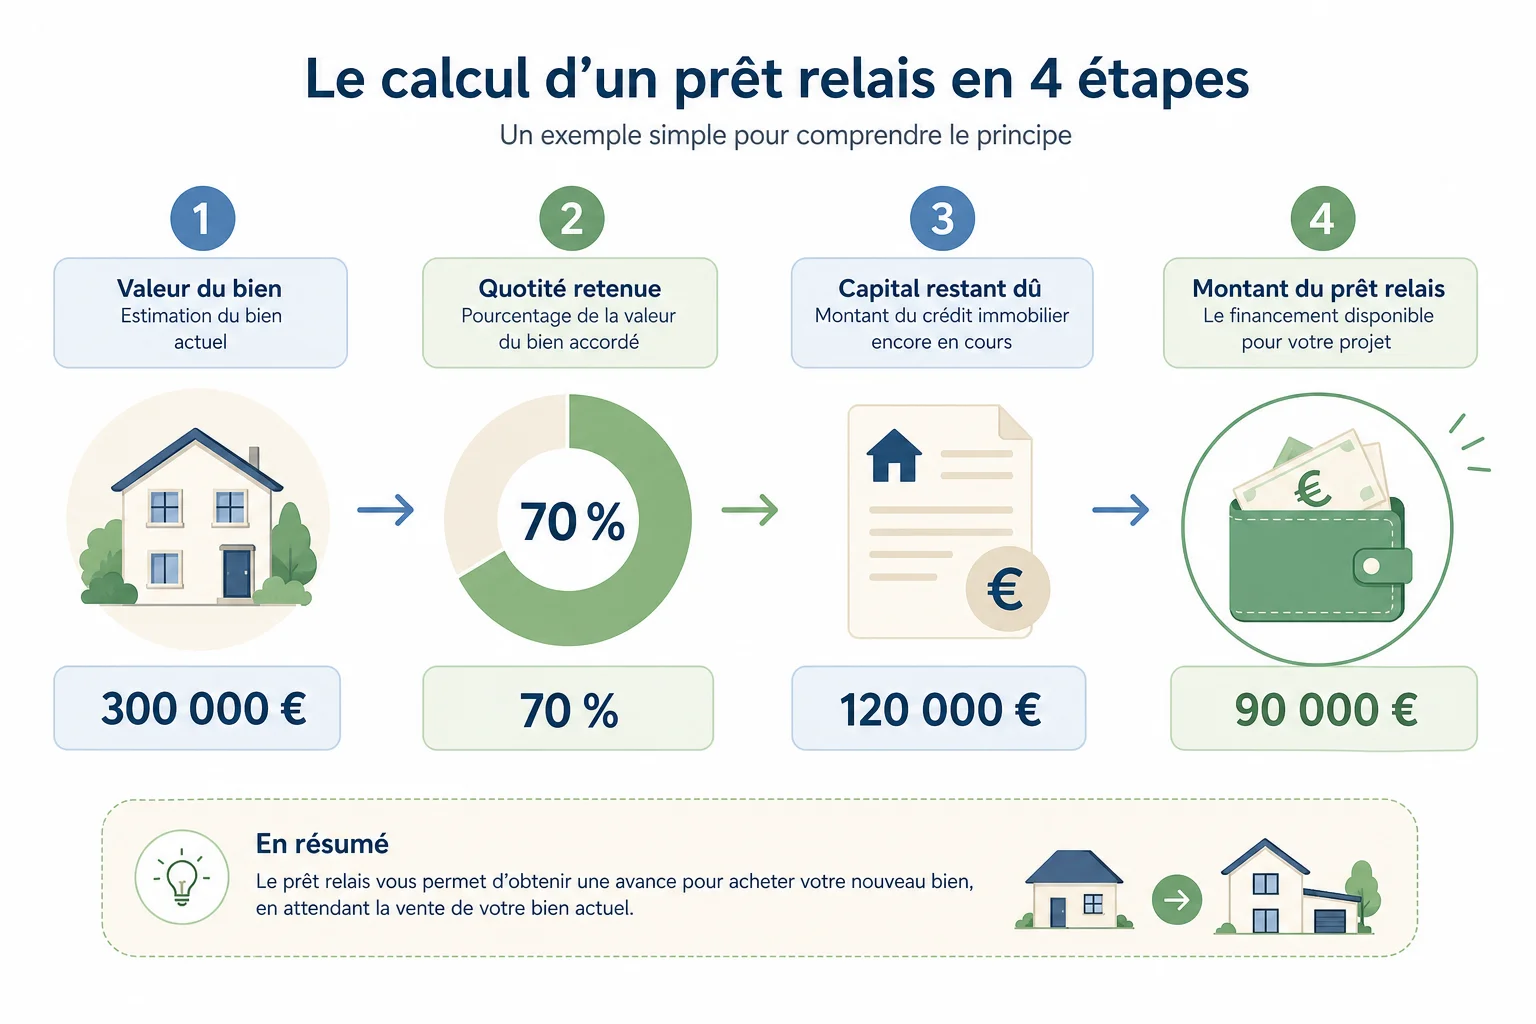
Prenons un cas concret pour illustrer la simulation prêt relais calcul. Un couple possède un logement estimé à 300 000 euros. Il leur reste 120 000 euros de capital restant dû sur leur crédit actuel.
La banque applique une quotité de 70 %. Le calcul donne : (300 000 x 0,70) – 120 000 = 90 000 euros. Ce montant représente la somme que la banque peut leur avancer pour financer leur nouvel achat, avant la vente effective de leur bien actuel.
Calcul des intérêts et de l’assurance
Le taux d’intérêt relais tourne souvent autour de 4 % à 5 % (taux à vérifier auprès de votre établissement bancaire, ces niveaux évoluant régulièrement). Sur 90 000 euros à 4,5 % sur 12 mois, les intérêts représentent environ 4 050 euros si le remboursement se fait en une seule fois à la revente.
À cela s’ajoute l’assurance emprunteur, calculée sur le capital emprunté, qui peut représenter plusieurs centaines d’euros supplémentaires sur la période. Une simulation prêt relais calcul complète doit donc toujours inclure ce coût total, intérêts et assurance compris, pour éviter les mauvaises surprises au moment du remboursement.
Les différentes formules de prêt relais à simuler
Toutes les simulations prêt relais calcul ne se ressemblent pas, car le montage financier peut varier selon votre situation.
Franchise totale
Avec la franchise totale, vous ne remboursez ni le capital ni les intérêts pendant la durée du prêt relais. Tout est réglé en une seule fois lors de la revente du logement. Cette formule soulage la trésorerie mensuelle, mais elle capitalise les intérêts, ce qui augmente le coût final.
Relais adossé ou partiel
Le prêt relais adossé combine l’avance relais avec un nouveau prêt amortissable classique. Vous remboursez chaque mois les intérêts du relais, parfois une partie du capital du second prêt. Cette formule convient bien si votre double financement risque de s’étendre au-delà de la durée initialement prévue.
- Le prêt relais sec, sans nouvel achat immédiat, pour les biens déjà quasiment soldés.
- Le prêt relais adossé, combiné à un crédit amortissable pour le nouveau bien.
- Le prêt relais en franchise totale, sans mensualité avant la revente.
- Le prêt relais avec paiement mensuel des seuls intérêts.
Les critères qui influencent le résultat de la simulation
Plusieurs facteurs modifient sensiblement le résultat d’une simulation prêt relais calcul. La localisation et l’état du bien pèsent d’abord sur la valeur retenue par la banque, souvent plus prudente que le prix affiché à la vente.
Le profil emprunteur compte aussi. Un taux d’endettement déjà élevé, un apport limité ou des revenus irréguliers peuvent pousser la banque à réduire la quotité appliquée. Consultez notre guide sur l’apport personnel minimum pour un prêt immobilier pour mieux cerner cet équilibre.
Le contexte du marché immobilier local joue également un rôle. Dans une zone tendue où les biens se vendent rapidement, les banques appliquent parfois des quotités plus généreuses. À l’inverse, sur un marché atone, la prudence domine et le taux d’intérêt relais peut être ajusté à la hausse.
N’oubliez pas non plus le contexte général des taux. Consultez régulièrement l’évolution des taux immobiliers pour affiner votre simulation, car le coût du crédit relais suit globalement les mêmes tendances que le marché du prêt classique.
Comment sécuriser et optimiser son prêt relais
Une simulation prêt relais calcul réaliste ne suffit pas toujours à éviter les imprévus. Franchement, le principal risque reste une revente plus longue que prévu, ce qui alourdit le coût total du crédit.
Pour limiter ce risque, fixez un prix de vente cohérent avec le marché dès le départ. Un bien surévalué reste affiché des mois, ce qui prolonge la durée du crédit relais et gonfle la facture d’intérêts.
Renégociation ou transformation en prêt amortissable
Si la revente tarde au-delà du délai initial, certaines banques acceptent de transformer le prêt relais en prêt amortissable classique. Cette option évite la situation la plus délicate : devoir rembourser un capital important sans avoir vendu.
- Faites estimer votre bien par plusieurs professionnels avant de fixer le prix.
- Comparez les offres de plusieurs banques pour la quotité et le taux d’intérêt relais.
- Anticipez le coût de l’assurance emprunteur sur toute la durée prévue.
- Prévoyez une marge de sécurité si la revente prend plus de temps que prévu.
- Vérifiez les conditions de renégociation en cas de dépassement du délai initial.
Vérifiez aussi les conditions liées au cadre légal de l’assurance prêt immobilier, un poste de dépense parfois sous-estimé dans la simulation initiale. Enfin, si vous vendez sans passer par une agence, notre guide pour vendre sa maison sans agence vous aidera à fixer un calendrier réaliste, un élément qui conditionne directement la fiabilité de votre simulation.
Chiffres clés
- La quotité de financement d’un prêt relais se situe généralement entre 60 % et 80 % de la valeur du bien mis en vente.
- La durée d’un crédit relais dépasse rarement 24 mois, avec une possibilité de renouvellement limitée dans la plupart des contrats.
- Le prêt relais sec concerne surtout les propriétaires dont le crédit initial est déjà largement remboursé.
- Le coût total d’un prêt relais dépend fortement de la rapidité de la revente du logement, un facteur souvent sous-estimé lors de la simulation.
FAQ
Comment faire une simulation prêt relais calcul rapidement ?
Utilisez un simulateur en ligne en renseignant la valeur estimée de votre bien et le capital restant dû. Le résultat obtenu donne une première idée, à affiner ensuite avec votre banque.
Quelle est la durée maximale d’un prêt relais ?
La durée du crédit relais varie généralement de 12 à 24 mois selon les établissements, avec parfois une possibilité de prolongation limitée en cas de revente retardée.
Peut-on obtenir un prêt relais sans vendre son bien immédiatement ?
Oui, le prêt relais est justement conçu pour financer un achat avant la revente effective. La banque avance une partie de la valeur du bien en anticipant cette vente future.
Que se passe-t-il si le bien ne se vend pas dans les délais ?
Vous pouvez négocier une prolongation ou une transformation en prêt amortissable classique avec votre banque, selon les conditions prévues dans votre contrat initial.
Le prêt relais nécessite-t-il une assurance emprunteur ?
Oui, l’assurance emprunteur reste généralement exigée, calculée sur le capital emprunté et intégrée au coût total à prévoir dans votre simulation.
Écrit par Alexandre. Dernière mise à jour : 04 septembre 2026.