L’essentiel à retenir : la loi n’impose aucun apport minimum. En pratique, les banques demandent souvent un apport qui couvre au moins les frais d’acquisition (notaire, garantie, dossier), soit souvent autour de 10 % du prix dans l’ancien. Un apport plus élevé améliore le taux et l’acceptation ; un dossier très solide peut obtenir un financement à 100 %, voire 110 %. L’apport peut provenir de l’épargne, d’une donation ou de prêts aidés.
Sommaire
Pourquoi un apport ?
- Il prouve la capacité d’épargne.
- Il couvre les frais, que la banque finance rarement.
- Il réduit le montant et donc le coût du crédit.
- Il rassure la banque sur la valeur du bien en cas de revente rapide.
Combien prévoir ?
| Prix du bien | Frais approximatifs dans l’ancien (7 à 8 %) | Frais approximatifs dans le neuf (2 à 3 %) |
|---|---|---|
| 150 000 € | 10 500 à 12 000 € | 3 000 à 4 500 € |
| 250 000 € | 17 500 à 20 000 € | 5 000 à 7 500 € |
| 350 000 € | 24 500 à 28 000 € | 7 000 à 10 500 € |
Ajoutez une épargne de précaution qui reste disponible après l’achat. Voir les frais de notaire dans le neuf.
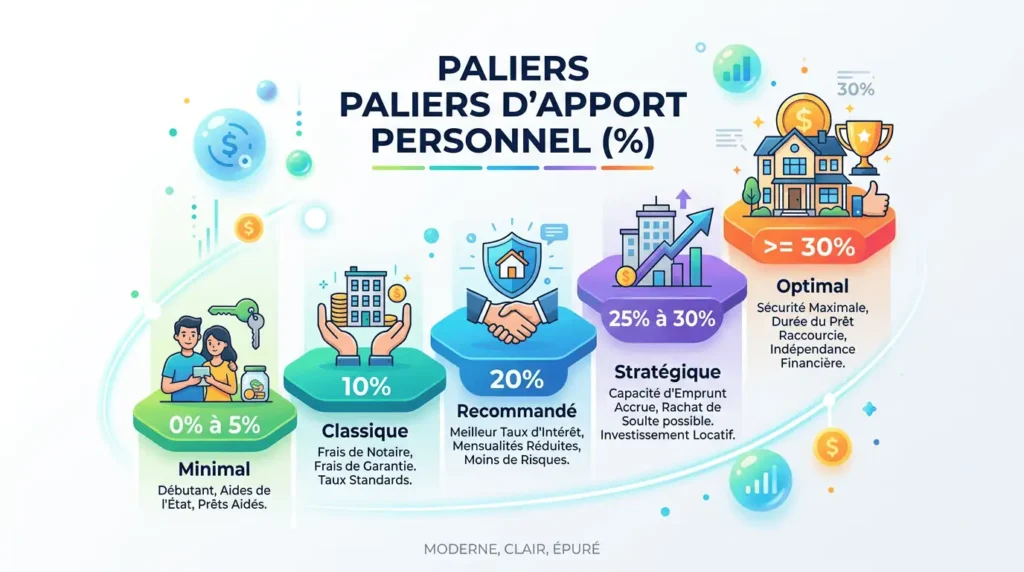
Les sources d’apport
- Épargne personnelle (livrets, PEL, assurance-vie).
- Épargne salariale débloquée pour l’achat de la résidence principale.
- Donation familiale : don de sommes d’argent exonéré jusqu’à 31 865 € par donateur sous conditions d’âge, en plus des abattements classiques.
- Prêts aidés considérés par certaines banques comme un quasi-apport : PTZ, prêt Action Logement.
- Produit de la vente d’un autre bien.
Sans apport, c’est possible ?
Oui pour certains profils : revenus élevés et stables, jeunes actifs à fort potentiel, fonctionnaires, investisseurs dont le projet est rentable. Le reste du dossier doit être irréprochable : endettement sous 35 %, comptes bien tenus, épargne résiduelle. Voir le taux d’endettement.
FAQ
Quel apport pour un premier achat ?
Idéalement de quoi couvrir les frais d’acquisition ; certaines banques acceptent moins pour les primo-accédants.
Le PTZ compte-t-il comme apport ?
Certaines banques le considèrent comme tel, car il réduit la part financée au taux du marché.
Faut-il placer toute son épargne dans l’apport ?
Non, gardez une réserve pour les imprévus.
Sources : Code général des impôts, article 790 G ; Haut Conseil de stabilité financière ; Notaires de France (frais d’acquisition). Vérifié en octobre 2026.