L’essentiel à retenir : le prêt action logement 2026 conditions s’adresse aux salariés du secteur privé. Leur entreprise doit cotiser au dispositif. Il faut aussi respecter des plafonds de ressources, qui varient selon la zone géographique. Le montant accordé peut atteindre plusieurs dizaines de milliers d’euros. Il bénéficie d’un taux préférentiel, très inférieur au marché, pour financer une résidence principale neuve ou ancienne. La demande passe obligatoirement par l’employeur ou directement sur la plateforme Action Logement. Le dossier doit justifier les revenus, le statut professionnel et le projet immobilier.
Le prêt action logement 2026 conditions reste l’un des dispositifs les plus avantageux pour financer un achat immobilier quand on est salarié. Concrètement, il s’agit d’un prêt complémentaire à taux réduit. Il est réservé aux employés d’entreprises privées qui cotisent au 1% logement. Pour en bénéficier, il faut respecter des plafonds de ressources selon la zone où se situe le bien. Il faut aussi acheter une résidence principale, neuve ou ancienne. Parfois, un statut de primo-accédant est exigé, selon le type d’opération visée.
Sommaire
- Qu’est-ce que le prêt action logement ?
- Qui peut bénéficier du prêt action logement en 2026 ?
- Quelles sont les conditions de ressources à respecter ?
- Quels logements sont éligibles au prêt action logement ?
- Quel est le montant du prêt action logement en 2026 ?
- Quel est le taux et la durée de remboursement ?
- Comment faire une demande de prêt action logement ?
- Avantages et limites du dispositif en 2026
| Critère | Détail |
|---|---|
| Public éligible | Salarié secteur privé, employeur cotisant Action Logement |
| Type de bien | Logement neuf ou ancien, résidence principale uniquement |
| Condition de ressources | Plafonds selon la zone géographique du logement |
| Taux appliqué | Taux préférentiel, très inférieur aux taux bancaires classiques |
| Usage | Prêt complémentaire immobilier, jamais seul |
| Demande | Via employeur ou plateforme Action Logement en ligne |
Qu’est-ce que le prêt action logement ?
Le prêt action logement, aussi appelé prêt accession sociale, découle de la participation des employeurs à l’effort de construction. Ce dispositif était historiquement connu sous le nom de 1% logement. Chaque entreprise privée d’une certaine taille verse une cotisation. Cette cotisation finance ensuite ce type de prêt pour ses salariés.
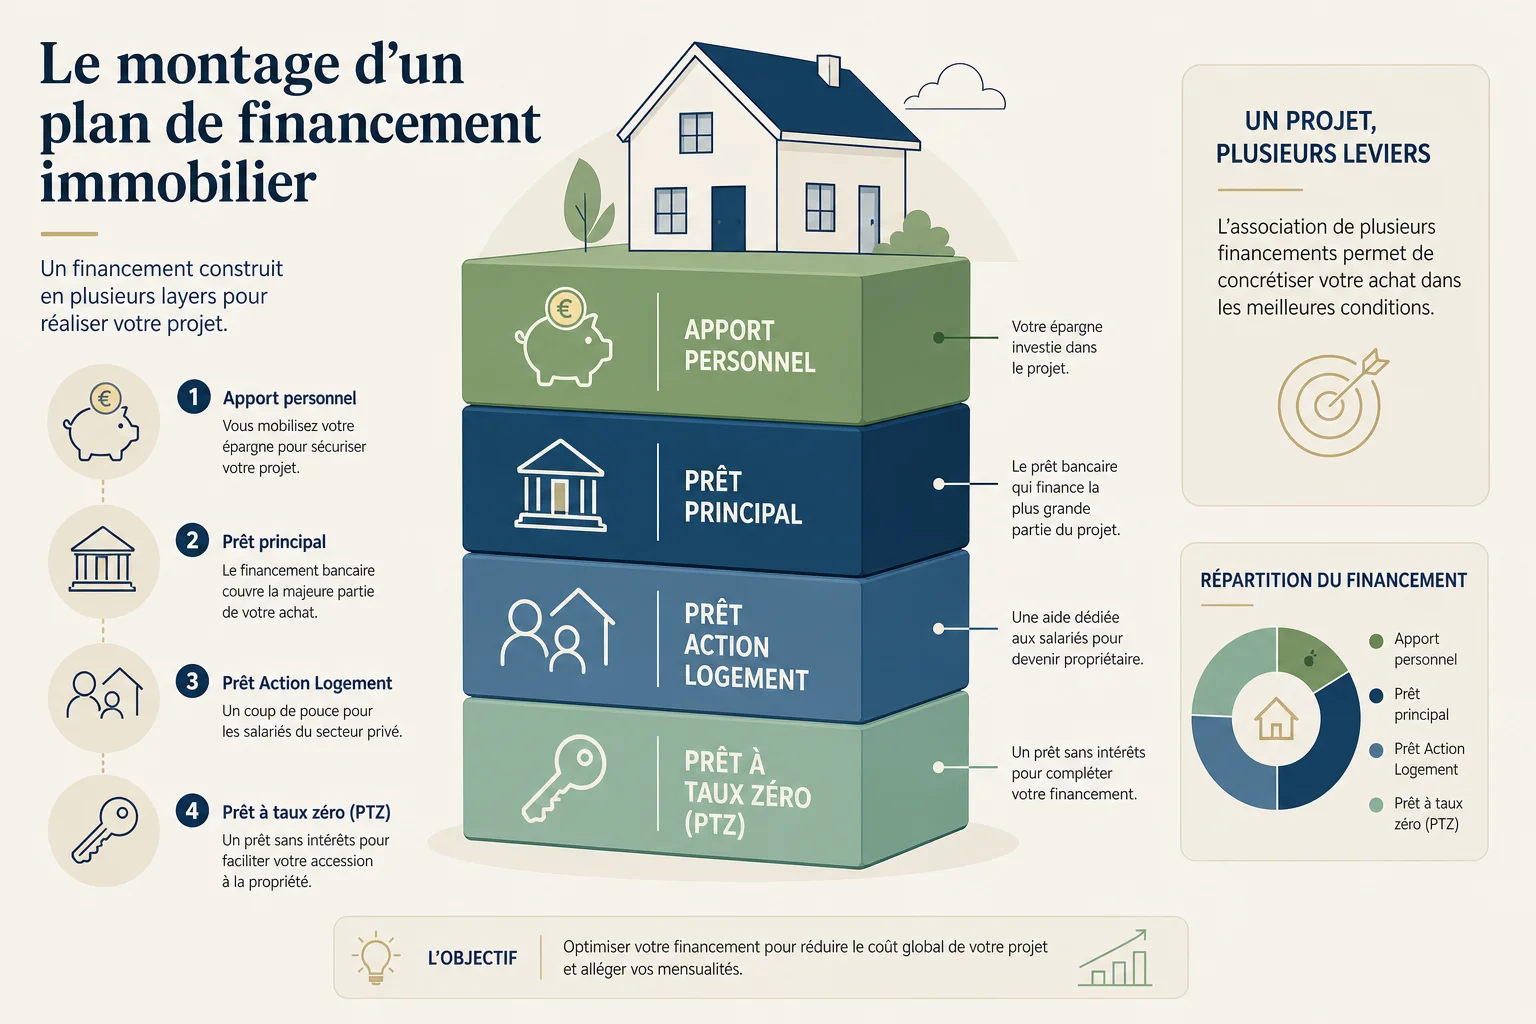
Contrairement à un crédit immobilier classique, le prêt action logement 2026 conditions ne finance jamais l’intégralité d’un achat. En effet, il vient toujours en complément d’un prêt principal souscrit auprès d’une banque. Ainsi, il devient un véritable levier pour réduire le coût global du financement.
Ce mécanisme existe depuis des décennies. Pourtant, il reste méconnu de nombreux salariés. Il permet souvent d’économiser plusieurs milliers d’euros d’intérêts sur la durée totale du prêt. Cet argument mérite qu’on s’y attarde avant de foncer chez son banquier habituel.
Qui peut bénéficier du prêt action logement en 2026 ?
L’éligibilité au prêt action logement 2026 conditions repose sur deux piliers. D’abord, le statut professionnel du demandeur. Ensuite, dans certains cas, sa situation vis-à-vis d’un premier achat immobilier.
Statut professionnel requis
Seuls les salariés du secteur privé travaillant dans une entreprise cotisant à Action Logement peuvent prétendre à ce dispositif. Concrètement, cela concerne les entreprises non agricoles d’au moins dix salariés (seuil à vérifier sur le site officiel).
En revanche, les fonctionnaires, les indépendants et les demandeurs d’emploi ne sont en principe pas concernés, sauf exceptions ponctuelles. Si vous êtes en reconversion ou récemment embauché, mieux vaut vérifier votre ancienneté minimale requise avant de monter votre dossier.
La condition de primo-accession
Historiquement réservé aux primo-accédants, le prêt action logement s’est progressivement ouvert à d’autres profils selon les zones et les partenariats locaux. Un salarié ayant déjà été propriétaire peut parfois y accéder. Il doit acheter dans une zone géographique éligible spécifique, ou passer par un partenariat avec un organisme HLM.
Dans tous les cas, le bien financé doit devenir votre résidence principale, occupée au moins huit mois par an. Un investissement locatif est donc exclu du champ d’application du dispositif.
Quelles sont les conditions de ressources à respecter ?
Le respect des plafonds de ressources constitue un point central du prêt action logement 2026 conditions. Ces plafonds dépendent du nombre de personnes composant le foyer et de la localisation du bien visé.
Le revenu fiscal de référence du foyer est comparé à un barème actualisé chaque année (montants à vérifier sur le site officiel d’Action Logement). Logiquement, un salarié seul n’aura pas le même plafond qu’un couple avec deux enfants.
Plafonds selon la zone géographique
La France est découpée en zones (A bis, A, B1, B2, C) qui reflètent la tension du marché immobilier local. Plus la zone est tendue, plus les plafonds de ressources autorisés sont élevés, pour tenir compte du coût de la vie plus important.
Un ménage francilien pourra ainsi dépasser un plafond qui exclurait un ménage résidant en zone C, tout en restant éligible. Pour affiner votre projet selon votre budget réel, pensez à calculer votre capacité d’emprunt avec deux salaires avant de déposer votre dossier.
Le non-respect, même léger, des plafonds de ressources entraîne un refus automatique du dossier. Mieux vaut donc vérifier son éligibilité en amont plutôt que de perdre du temps sur un montage voué à l’échec.
Quels logements sont éligibles au prêt action logement ?
Le prêt action logement 2026 conditions finance deux grandes catégories de biens, à condition qu’ils deviennent la résidence principale de l’emprunteur.
Logement neuf
L’achat d’un logement neuf reste le cas d’usage le plus fréquent. Il peut s’agir d’une construction sur plan (VEFA) ou d’un bien neuf achevé depuis moins de cinq ans, jamais habité auparavant.
Dans ce cadre, le prêt vient compléter un crédit principal et parfois un prêt à taux zéro. Il faut alors respecter le plan de financement global. N’oubliez pas d’intégrer les frais de notaire spécifiques au neuf dans votre budget prévisionnel.
Logement ancien vendu par un organisme HLM
Le dispositif couvre également l’achat d’un logement ancien vendu par un organisme HLM à ses locataires ou à de nouveaux acheteurs. Cette option, moins connue, permet d’accéder à la propriété à un prix souvent inférieur au marché libre.
En revanche, un logement ancien acheté à un particulier hors circuit HLM n’ouvre généralement pas droit au prêt action logement. Des exceptions locales existent parfois : vérifiez-les auprès de votre agence Action Logement de rattachement.
Quel est le montant du prêt action logement en 2026 ?
Le montant accordé dans le cadre du prêt action logement 2026 conditions varie selon la zone géographique, le type de bien et la composition du foyer. Il représente généralement une fraction du coût total de l’opération. Ce montant est plafonné, selon un maximum fixé par Action Logement (à vérifier sur le site officiel).
Ce prêt fonctionne comme un prêt complémentaire immobilier, jamais comme un financement unique. Il s’articule avec votre apport personnel et votre crédit bancaire principal pour former le plan de financement global. Si vous manquez de visibilité sur vos disponibilités, notre guide sur l’apport personnel minimum pour un prêt immobilier peut vous éclairer.
Concrètement, plus votre projet se situe en zone tendue, plus le montant potentiel est élevé, pour compenser des prix au mètre carré plus importants. À l’inverse, en zone détendue, l’enveloppe accordée reste plus modeste, le coût du logement y étant naturellement inférieur.
Quel est le taux et la durée de remboursement ?
L’un des principaux atouts du prêt action logement 2026 conditions réside dans son taux préférentiel. Il est nettement inférieur aux taux pratiqués sur le marché bancaire classique. Pour comparer, il est utile de suivre l’évolution des taux immobiliers en 2026 et de mesurer l’écart réel avec ce dispositif.
La durée de remboursement s’étale généralement sur plusieurs années, avec des mensualités calculées pour rester compatibles avec le reste de votre plan de financement. Ce point mérite une attention particulière car il influence directement votre taux d’endettement global.
Franchement, c’est souvent l’argument qui fait basculer une décision d’achat. Un taux réduit sur une partie du financement allège mécaniquement le coût total du crédit. Toutefois, le montant emprunté reste limité par rapport au prêt principal.
Chiffres clés
- Le dispositif finance en priorité les salariés du secteur privé dans des entreprises cotisantes.
- Le taux appliqué reste structurellement inférieur aux taux moyens constatés sur le marché du crédit immobilier classique.
- Les plafonds de ressources varient fortement selon que le bien se situe en zone tendue ou en zone détendue.
- Le prêt ne finance jamais la totalité d’un achat, il complète systématiquement un crédit principal.
Comment faire une demande de prêt action logement ?
La demande de prêt action logement 2026 conditions se fait généralement en ligne, via la plateforme officielle Action Logement. Parfois, elle passe par le service RH de votre employeur. Un simulateur permet d’estimer rapidement votre éligibilité avant de constituer le dossier complet.
Avant de vous lancer, il peut être utile d’utiliser un simulateur de prêt immobilier pour visualiser l’impact de ce complément sur votre mensualité globale.
Documents et étapes de la demande
- Justificatif de contrat de travail dans le secteur privé et ancienneté requise
- Avis d’imposition pour vérifier le respect des plafonds de ressources
- Compromis de vente ou attestation de réservation du logement neuf ou ancien
- Plan de financement détaillé incluant le prêt principal et l’apport personnel
- Attestation de l’employeur confirmant la cotisation à Action Logement
Une fois le dossier validé, l’offre de prêt est émise. Elle doit être signée dans un délai similaire à celui d’un crédit immobilier classique, avec un droit de rétractation légal.
Avantages et limites du dispositif en 2026
Le prêt action logement 2026 conditions présente des atouts réels. Il comporte aussi des contraintes, à mesurer avant de bâtir tout son plan de financement autour de lui.
Ce qui séduit le plus les salariés, c’est évidemment l’écart de taux. Mais ce que la plupart ignorent, c’est que ce prêt implique aussi des délais d’instruction parfois plus longs qu’un crédit bancaire classique.
Ce dispositif reste un complément, jamais une solution de financement autonome. Il faut donc anticiper sa place dans le reste du montage. Pensez notamment à comparer les offres pour obtenir le meilleur taux de prêt immobilier en 2026 sur la partie principale de votre financement.
Parmi les limites à connaître : le montant reste plafonné, et l’éligibilité dépend entièrement de votre employeur. En outre, le logement doit impérativement rester votre résidence principale sur la durée. Un projet locatif ne pourra donc jamais s’appuyer sur ce dispositif, quel que soit votre statut de salarié.
Pour la plupart des primo-accédants éligibles, l’intérêt du dispositif dépasse largement ses contraintes administratives. D’après les informations disponibles sur le site officiel d’Action Logement et service-public.fr, ce type de prêt reste avantageux. Il demeure l’un des rares leviers accessibles directement via l’emploi salarié.
FAQ
Le prêt action logement est-il cumulable avec le prêt à taux zéro ?
Oui, ces deux dispositifs sont cumulables dans la plupart des cas, à condition de respecter les pl