L’essentiel à retenir : en août 2026, le taux moyen des crédits immobiliers était de 3,31 % (3,14 % sur 15 ans, 3,27 % sur 20 ans, 3,35 % sur 25 ans, selon l’Observatoire Crédit Logement/CSA). Pour faire mieux que la moyenne, il faut un dossier solide (revenus stables, comptes tenus, apport), comparer plusieurs banques sur le TAEG et négocier aussi l’assurance emprunteur, souvent le levier le plus rentable.
Sommaire
- Ce qui détermine votre taux
- Préparer son profil
- Faire jouer la concurrence
- Négocier au-delà du taux
- Comparer correctement
- FAQ
Ce qui détermine votre taux
| Facteur | Effet |
|---|---|
| Durée | Plus elle est courte, plus le taux est bas |
| Apport | Un apport élevé réduit le risque et améliore le taux |
| Revenus et stabilité | CDI, fonctionnaire, profession réglementée sont favorisés |
| Gestion des comptes | Absence de découvert, épargne régulière |
| Relation bancaire | Domiciliation des revenus, épargne, autres produits |
| Contexte de marché | Politique monétaire, coût de refinancement des banques |
Préparer son profil
- Trois à six mois sans incident bancaire avant la demande.
- Solder les petits crédits à la consommation si possible.
- Constituer un apport couvrant au moins les frais. Voir l’apport personnel.
- Vérifier son taux d’endettement. Voir le calcul du taux d’endettement.
Faire jouer la concurrence
- Demander une simulation à sa banque.
- Consulter au moins deux ou trois autres établissements, dont une banque en ligne et une banque mutualiste.
- Passer éventuellement par un courtier, en comparant ses honoraires au gain obtenu.
- Présenter la meilleure offre à sa banque pour obtenir un alignement.
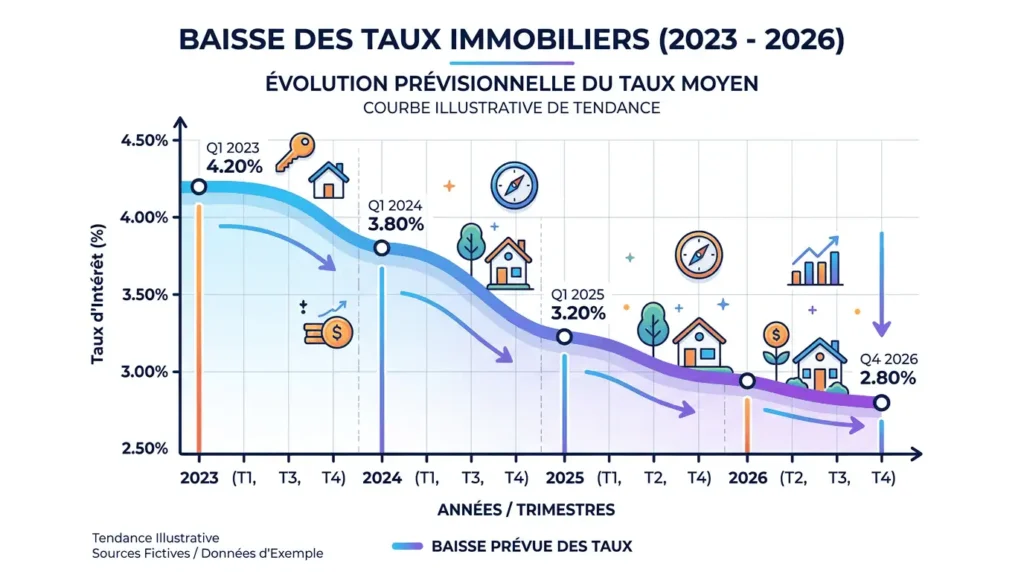
Pour suivre l’évolution des taux, voir les taux immobiliers en 2026.
Négocier au-delà du taux
- Assurance emprunteur : la délégation d’assurance et la loi Lemoine permettent souvent d’économiser davantage qu’une petite baisse de taux. Voir la loi sur l’assurance de prêt.
- Frais de dossier : souvent négociables.
- Garantie : caution d’un organisme ou hypothèque, à comparer.
- Souplesse : modulation des échéances, report, absence d’indemnités de remboursement anticipé en cas de revente.
Comparer correctement
Le TAEG intègre le taux nominal, l’assurance exigée, les frais de dossier, la garantie et le courtage : c’est l’indicateur à comparer. Regardez aussi le coût total du crédit en euros. Le TAEG ne peut pas dépasser le taux d’usure publié chaque trimestre par la Banque de France.
FAQ
Quel est le taux moyen en 2026 ?
3,31 % en août 2026 tous prêts confondus, selon l’Observatoire Crédit Logement/CSA.
Vaut-il mieux une durée courte ?
Le taux est plus bas et le coût total aussi, mais la mensualité est plus élevée : à arbitrer avec votre budget.
Le courtier obtient-il toujours le meilleur taux ?
Pas toujours ; comparez son offre à celles obtenues directement.
Sources : Observatoire Crédit Logement/CSA (août 2026) ; Banque de France (taux d’usure) ; loi n° 2022-270 du 28 février 2022 (loi Lemoine). Vérifié en octobre 2026.